
9月30日,人民银行湖南省分行公示行政处罚信息:北京海科融通支付服务有限公司湖南分公司因“违反商户管理规定”,被警告、通报批评,没收违法所得598747.52元,并处罚款315万元,罚没合计约374.87万元,文书号为湘银罚决字〔2026〕11号,公示期五年。
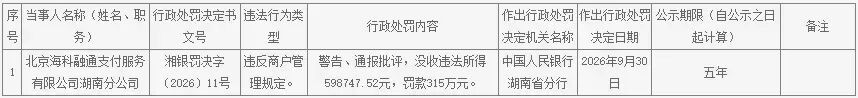
金额不算行业最高,但信号很明确:收单机构最基础的“商户管理”,依然是监管盯得最紧的环节之一。
从公开历史看,海科融通在商户类问题上并不陌生。2025年1月,其总部因小微入网仅看身份证、商户实名和信息系统登记不规范、服务协议签订不到位、T+0结算违规、静态条码超限额等被北京人行警告并罚没约492.96万元;2025年4月又因特约商户管理、收单结算账户、交易信息可追溯等问题被罚;2026年2月还因支付清算管理问题被贵州人行罚没183.28万元。据公开统计,2016年以来其累计罚单约23张、罚没合计约2477万元。
这次湖南分公司只写了“违反商户管理规定”,没列明细。但结合行业常规,商户管理不是“进件通过”就结束,至少包括四件事:一是入网尽职调查,核验营业执照、法定代表人、经营场所和实际业务是否一致;二是协议与费率留痕,服务合同、手续费标准、权利义务要写清;三是结算账户合规,单位商户资金不应随意进个人卡,收单账户要与商户主体匹配;四是持续风控,对异常交易、商户信息变更、关停并转做动态复核。
《非银行支付机构监督管理条例》要求支付机构自行完成特约商户尽职调查、协议签订和持续风险监测,不得为未依法设立或从事非法经营的商户提供服务。换句话说,商户出事,机构不能拿“代理商拓展”“外包录入”当挡箭牌。
对海科融通而言,合规压力还叠了经营压力。公开资料显示,其2025年收单交易额约1.16万亿元,但受行业竞争和毛利下滑影响支付业务亏损;2026年上半年营收5.84亿元、同比降19.43%,净利亏损3632万元。支付牌照业务类型已更新为“支付交易处理Ⅰ类”,原牌照有效期至2026年12月,续展窗口临近,连续商户类处罚会增加合规评估负担。
收单行业现在的方向很清晰:实名制、可追溯、专户结算、持续监测,四条缺一不可。对机构来说,罚单交钱是短期成本,商户底裤没摸清才是长期风险。对商户来说,也应配合提供真实经营资料,别为了“秒过审”用假资料、借通道,最后被限交易更麻烦。
监管不是不让人做收单,而是要求把“谁在收钱、卖什么、钱去哪”讲清楚。这件事,比一张罚单本身更值得复盘。
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
POS机交易流水可以作为经营凭证吗?
正规一清机后台导出的带机构公章的交易流水,可以作为线下经营收款凭证,用于个人经营佐证、贷款资料提交等场景。
为什么刷储蓄卡不到账速度比信用卡慢?
储蓄卡交易多走银行批量清算通道,大多默认T1次日到账,信用卡支持实时D0到账模式,办理时可以自主选择到账方式。
什么是秒到提现费,必须收取吗?
部分支付机构D0实时到账会收取单笔1-3元提现手续费,T1次日到账一般免提现费,办理前要确认秒到是否额外收取提现费用。