
社区零售已变成“到店+到家”双轮驱动:商务部要求2026年建成1万个一刻钟便民生活圈,商务部研究院测算当年即时零售规模将突破1万亿元。社区超市、便利店办刷卡机,不能只看费率,要先按线上和到店两套账定口径,再定机型。
一、社区零售的三个关键数字(2026年口径)
- 便民生活圈:商务部办公厅2026年7月29日印发《关于进一步加力推动城市一刻钟便民生活圈建设的工作通知》,明确在保证质量的前提下2026年完成全国建设1万个便民生活圈的既定目标;截至2026年7月,全国已覆盖9156个生活圈、约220万个商业网点、1.89亿社区居民。
- 即时零售:商务部研究院测算,2026年即时零售规模将突破1万亿元,2030年达到2万亿元;2024年这一规模为7810亿元、增速20.15%,2025年活跃用户约7.3亿人、配送订单超600亿单。
- 线下业态同步增长:2026年上半年,限额以上便利店零售额同比增长6.6%、超市增长3.8%,与即时零售超过20%的增速并行。门店并没有被替代,而是长出了“到家”这条腿。
把这三组数字放在一起看,社区小店的客流结构已经变了:过去服务半径是门口几百米,现在线上接单、门店拣货配送,覆盖半径扩到3公里左右,“到店+到家”两拨顾客同时存在。
二、为什么两套流水会让对账变难
收款方式一变,账就分成了两条线。真正出问题的往往不是收款本身,而是月底对不上数。
- 两套流水:到店客走扫码或刷卡,到家客走平台订单,两边的实收金额、退款、优惠券扣减口径都不一样。
- 三种到账节奏:POS机收款常见秒到或次日到账;聚合收款码通常次日到账;平台订单有自己的结算周期。钱到银行卡的时间不同步,很容易误判“少了一笔”。
- 两笔成本:到家订单要扣平台佣金,到店订单只有支付通道费率。用同一个毛利率去算到家订单,通常会算亏。
一个可落地的做法是把三本账分开记:到店收款流水、平台待结算订单、会员储值余额。每天打烊前用收款设备的日结单花3分钟核对一次,差额超过1%就当天查单,不要等到月底再翻记录。
三、办刷卡机(POS机)前要看清的4点
- 1. 聚合能力:能不能一台设备同时收微信、支付宝、云闪付和银行卡。台面上少一个码,漏单和重复码的概率就低一截。
- 2. 到账口径:是秒到还是次日到账、节假日是否正常结算、结算卡后续能不能由商户自己修改。这三件事要写进协议,不要只听口头承诺。
- 3. 费率构成:信用卡刷卡费率通常约0.60%,扫码约0.38%,储蓄卡约0.5%且多数机构有20~25元封顶;另外有流量费,常见36~60元/年。押金一般在0~299元、达标可退,要问清“达标”的具体口径和退还周期。
- 4. 对账与售后:商户后台能不能导出单笔明细、能不能按日期筛选、能不能补打或生成电子凭证;设备出现故障时多久有人响应。
四、三笔账怎么记:给社区小店的月度动作
- 开业前:确定结算卡用对公还是对私,登记好开户信息并确认到账时间;把线上平台的结算周期记进同一张表。
- 每天:打烊后导出当天收款流水,与平台后台订单列表核对,重点看“已付款未到账”和“退款”两类。
- 每月:把支付通道费率、流量费、平台佣金单独列为成本项,按实收金额倒推毛利,而不是按订单金额估算。
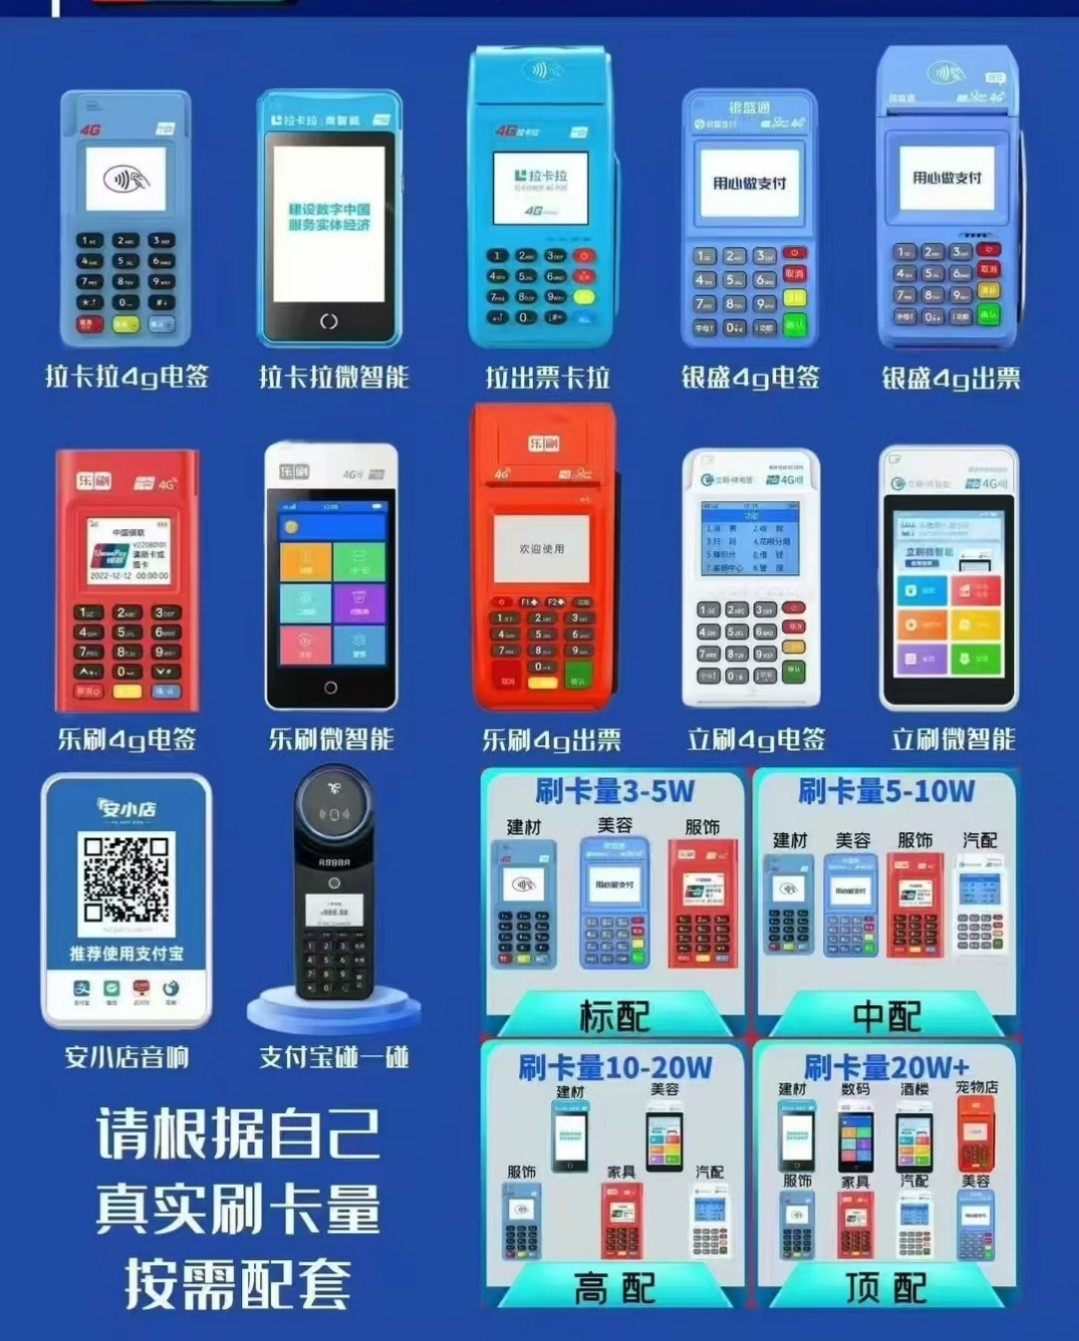
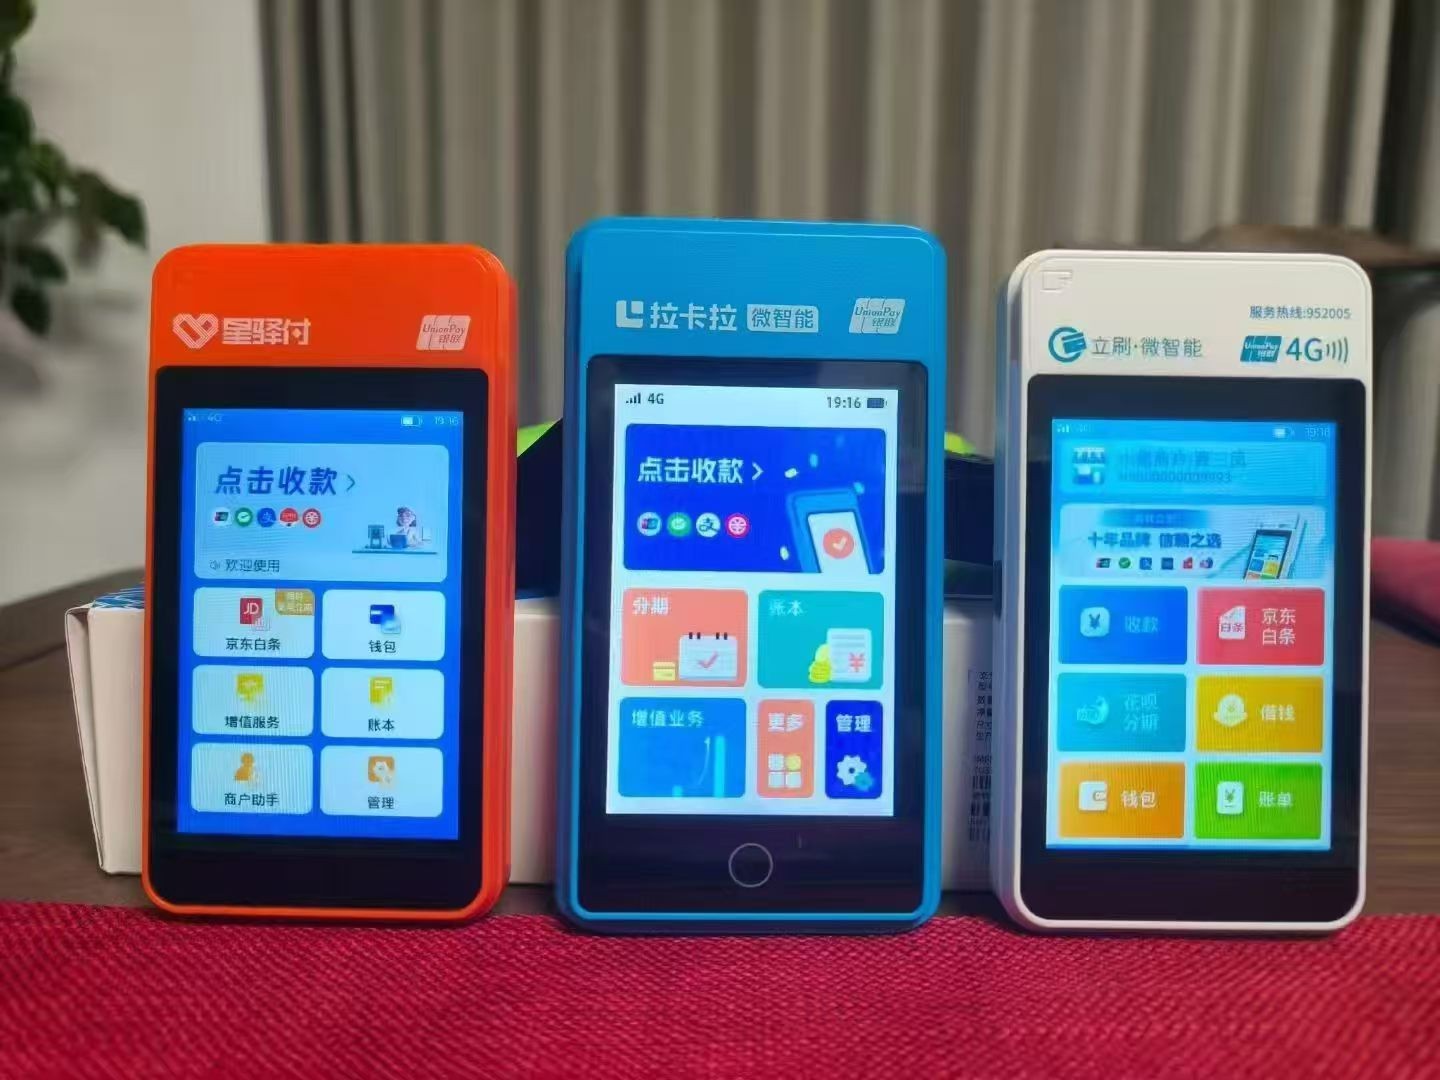
如果门店同时做零售和简单餐饮(比如便利店加早餐、关东煮),可以先看收款场景方案里对应的业态配置,再决定要不要上智能机型。机型参数可以对照产品列表,按台面空间和日均笔数选,不必一上来就买最贵的。
五、办之前把这三句话问清楚
- 费率和到账方式,能不能写进协议文本?
- 除了押金和流量费,还有没有其他一次性或周期性费用?
- 结算卡变更、设备故障、账目有疑问时,找谁对接、多久处理?
韦汇支付是拉卡拉、乐刷、立刷、星驿付、鑫一付等持牌支付机构的授权合作代理商,本身不是支付清算机构、不持有支付业务许可证。商户如需按自己的业态核对设备与费率口径,可致电150-1129-7890,或加微信 pospay9181 咨询。
本文数据来源方向:商务部办公厅公开通知、商务部研究院测算,以及央广网、中国百货商业协会等媒体和行业协会2026年8—9月的报道。
产品问答
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
商户名称可以随意修改吗?
小微商户匹配的是系统随机商户名称,个人无法自定义修改;企业营业执照入网的固定商户,可提交门店相关资料申请修改商户经营名称。
银行风控会参考多久的POS刷卡记录?
发卡行通常会调取近6-12个月的信用卡消费流水做风控评估,长期异常刷卡行为,随时会触发降额、封卡处理。
如何获得50天、70天、100天的免息期
我们用过信用卡的人都知道正常信用卡的免息期在18-22天,那么如何获得50天免息呢?50天免息就是在你信用卡的账单日的次日消费,那么消费的金额就会获得50天的免息期,但是,如果你觉得50天的免息期还是不够给力的话。现在就来教大家一些“妖术”把免息期再提高一些。首先,这套方法的原理就是在于利用一些银行可以调整对账单的政策。(相信这么一说卡友们似乎该有所领悟了吧)我们还是举例来说明吧。例:对账日是每个月的5日,我们先在9月6日消费(免息期变为50天)。通常银行的对账日可以在每月5日、15日、25日里选择,所以我要在9月26日至10月4日之间,申请把信用卡的账单日从每月5日改为每月25日。这样银行就会在10月25日出账单要求客户在11月15日还款(免息期变为70天)。70天还是觉得不够过瘾?没问题,接下来再来一招把你的免息期提到100天!还接着上面的例子,在10月25日出账单后至11月15日还款前,我们来向银行申请账单分期付款(银行听了要吐血了,哈哈~)。这样我们9月6日的交易会延迟到11月25日才出账单,那么照惯例我们的还款日就改到了12月15日(整整100天了吧)。相当于一次3个月的短期贷款,成本不过就是账单分期1期的手续费而已。