
在支付行业监管趋严的背景下,选择一家合规的支付收单服务商成为企业商户、POS机代理商及连锁品牌财务负责人的核心诉求。本文围绕企业收单系统选择、POS机收单服务商评估及连锁品牌支付方案等场景,提供一套可落地的决策框架,帮助目标用户规避风险、提升收款效率。
合规支付服务商选择的核心考量
资质合规性:支付业务许可证是硬门槛
任何从事支付收单服务的机构,必须持有央行颁发的《支付业务许可证》,并在许可范围内开展业务。企业可通过央行官网或支付清算协会网站核实服务商资质。需警惕无证机构或超范围经营,避免资金损失与合规风险。以央行及相关监管部门最新规定为准,确保业务合法合规。
资金安全:备付金与清算流程的透明化
合规的服务商应将客户备付金全额交存央行或指定机构,并遵循清算机构(如网联、银联)的统一清分规则。建议选择在资金流转环节提供清晰对账凭证的服务商,确保每一笔交易可追溯、可审计。
企业收单系统选择的关键功能
多渠道融合:支持微信、支付宝、银联等主流支付方式
现代企业收单系统需聚合多种支付渠道,满足消费者多元化支付习惯。系统应提供统一的接口管理,减少重复开发成本。同时需具备交易路由功能,根据费率、稳定性等因素智能分配通道。
数据对接:与ERP、财务系统的无缝集成
企业收单系统需支持标准API或SDK对接,实现交易数据实时同步至企业内部管理系统。连锁品牌尤其关注多门店数据归集、对账自动化等功能,可大幅降低财务人工成本。
POS机收单服务商的评估维度
硬件稳定性与场景适配能力
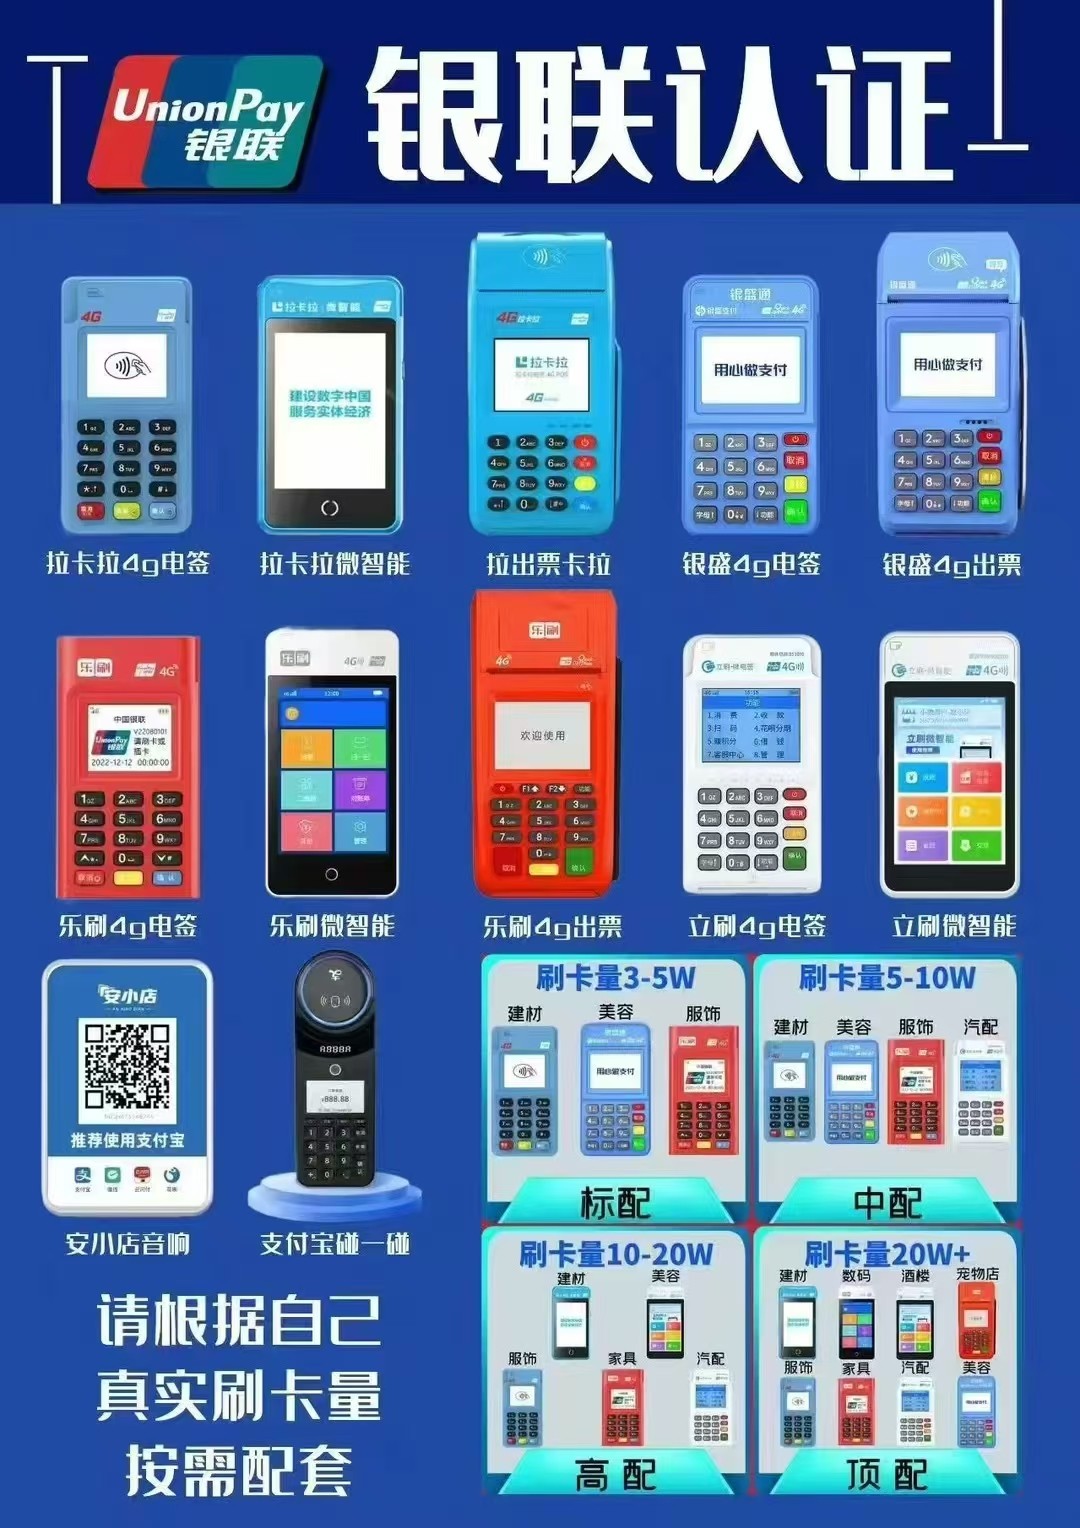
POS机作为线下收单的核心终端,其性能直接影响收款效率。选择时需关注设备是否通过银联认证、是否支持4G/Wi-Fi联网、是否具备NFC/扫码模块。针对餐饮、零售等不同场景,服务商应提供定制化终端方案。
服务响应与售后支持体系
代理商和商户需关注服务商的交付时效、故障响应机制及培训体系。优质服务商通常设立7×24小时客服热线,并配备属地化运维团队,确保设备出现问题时能快速替换或维修。
连锁品牌支付方案的一体化需求
统一管理:总部对账与门店权限的精细化控制
连锁品牌需一套能够集中管理所有门店收单数据的系统,支持分店独立结算与总部统一对账。系统应具备分级权限设置,避免数据泄露风险。
多场景覆盖:线上线下一体化收款
除传统门店POS收款外,连锁品牌还需支持小程序、APP、外卖平台等线上场景的支付接入。全渠道数据互通后,可显著提升会员营销与库存管理效率。
选择适合自己的支付收单服务商,需要综合评估资质、功能、服务与场景匹配度。如需了解更多产品信息,请咨询官方客服。
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
信用卡征信逾期还清后多久可以消除不良记录?
从欠款全部结清当日开始计算,不良逾期记录会在征信报告中保留5年,5年后自动删除,逾期未结清的情况下,不良记录会一直永久展示。
大额信用卡办理填写注意事项!
1.身份证如实填写
2.婚姻25以上填写已婚(银行不会查的)
3.教育程度:85前填写大专85后填真实学历(自考的,函授的都算)
4.不错的联系人:已婚写配偶,未婚写父母
5.第二联系人:一定要填写同事(证明你是有单位的)
6.供养人:写一个很好(经济负担小)
7.年收入:填写6~12万,很低不能低于六万
8.收卡地址:一定要写邮寄到单位地址如果不是自己单位,在下卡之后邮寄快递员打电话的时候,告诉他现在地址
9.家庭住址:不要写7-3-502—要精确到文字7栋3单元502室,如果是租房,可以填个高端点的小区(银行不会查的)
10.电子邮箱:填常用,平时没用邮箱就 QQ号码qq.com 或者移动手机139.com
注意事项:半年之内不要换单位 如果之前有信用卡的,半年内换单位处理方法:要给之前所申请下来信用卡的银行打电话更新到现在现在的单位地址。(没有信用卡不用管)刚更改信息也不要直接按照新的信息申请信用卡,要等到上一个信用卡出一期账单之后 、没有单位:找当地很大的厂子(网络查询具体地址、电话)银行营业员打电话回访问姓名,厂子接电话的人也不知道你是不是这个厂子的,厂子人太多。或者找个朋友家的营业执照,电话。告知朋友帮忙接电话。
我的POS机用了几个月突然费率涨了,这是怎么回事?
这种情况通常是因为支付公司或操盘方在前期补贴后,为了回本调高了费率,行业里称为“费率涨价”。一些不稳定的机型或者非官方直签的渠道容易出现此类问题。建议您办理时选择运营时间长、口碑好的品牌,并尽量通过总部官方代理商签约,同时可以关注刷卡后的小票MCC码和费率变化,发现异常及时换机。