
刷卡频繁被降额?问题出在这里
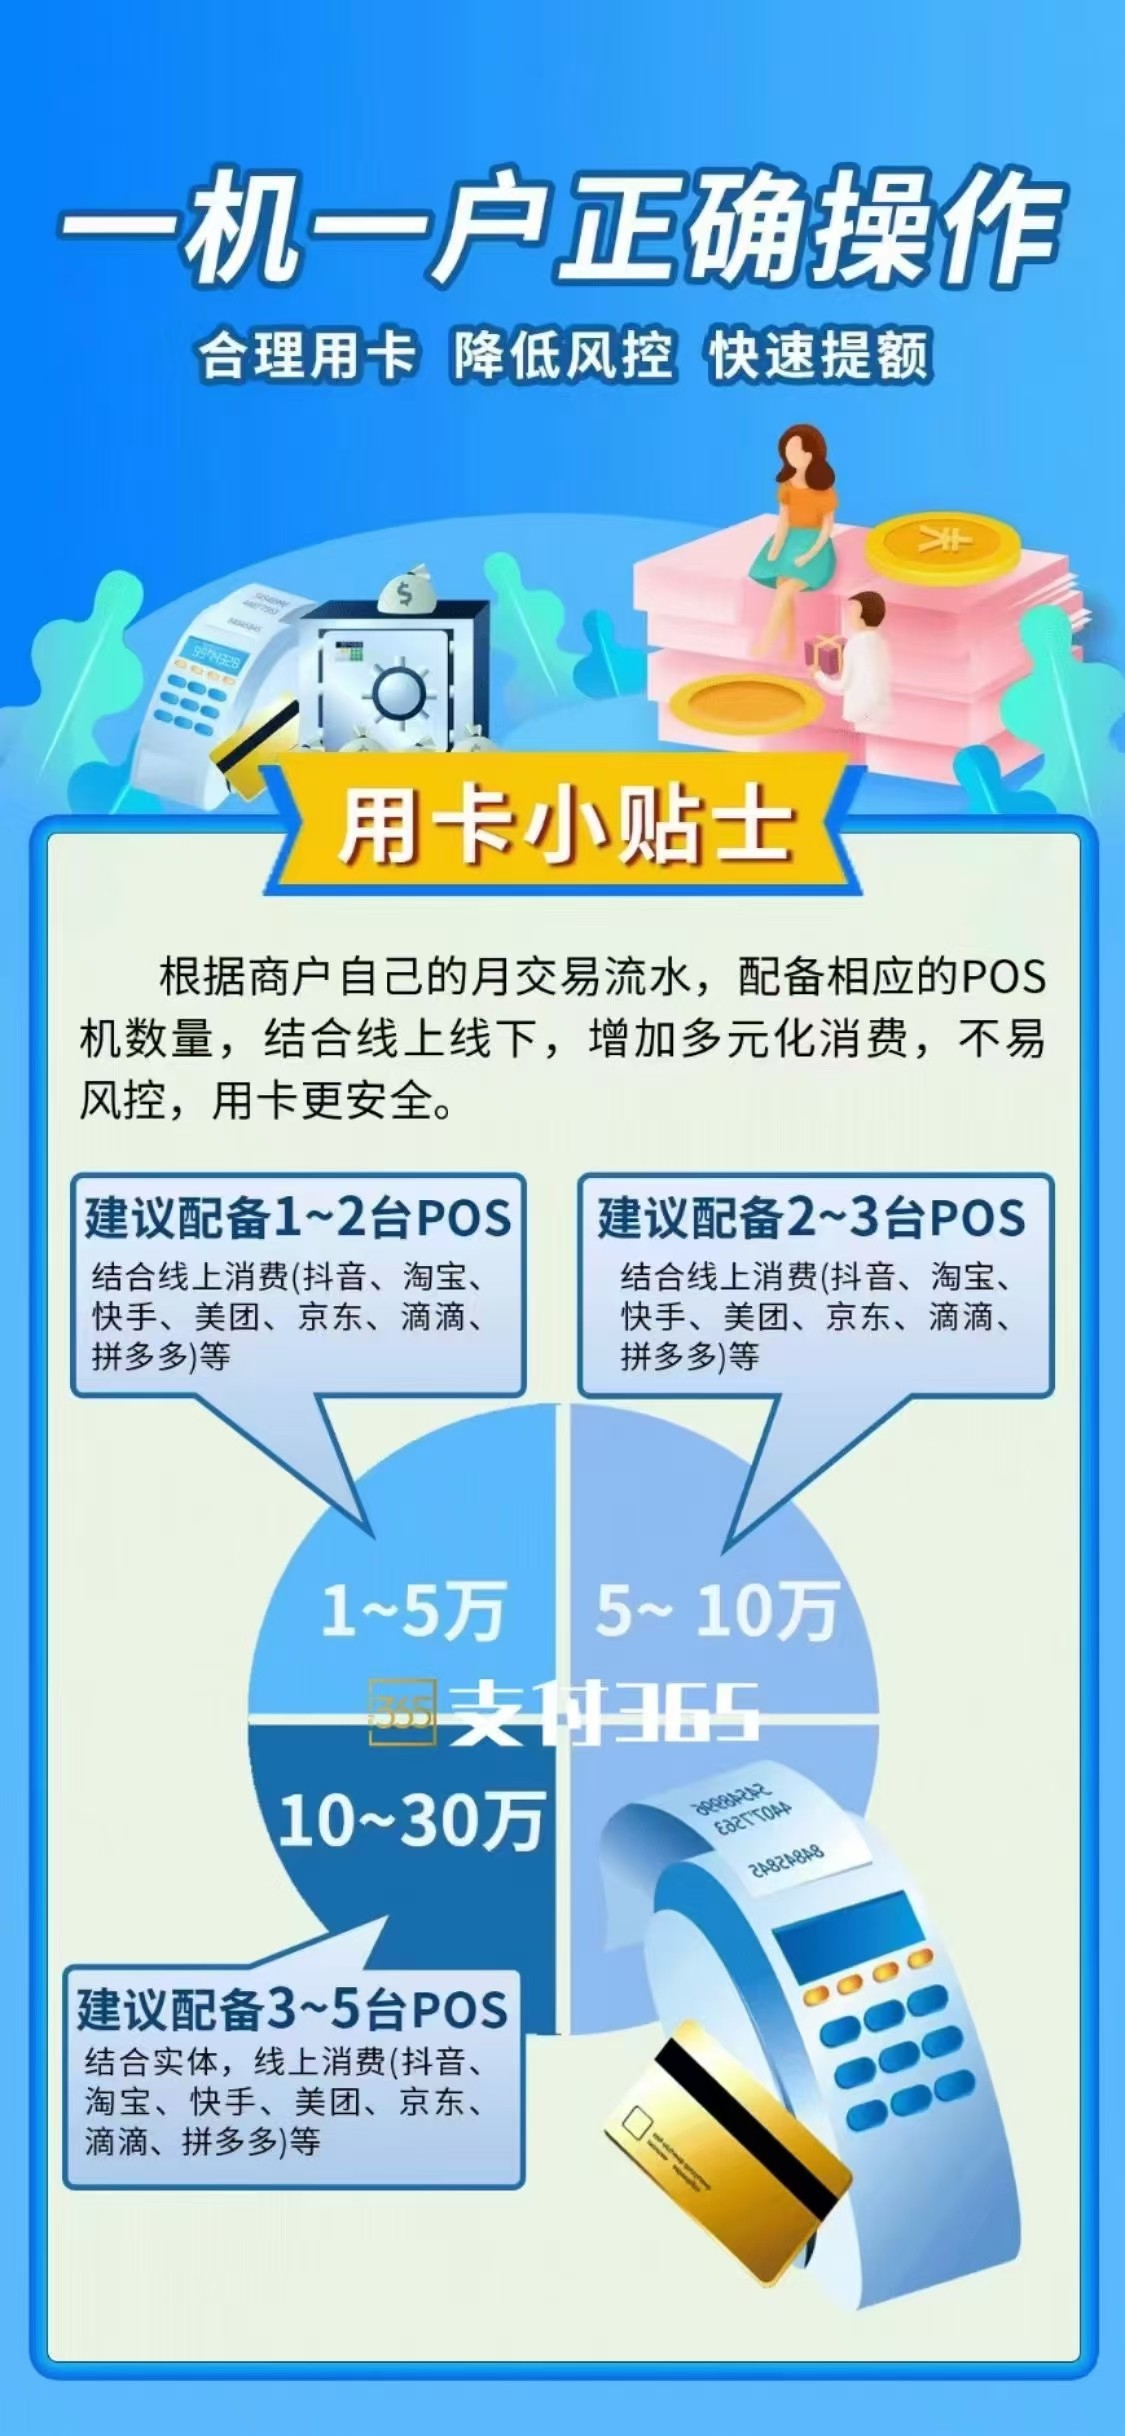
最近不少深圳信用卡持卡人发现,明明按时还款,额度却莫名其妙被降,甚至收到银行风控短信。究其原因,除了宏观经济环境下的银行收紧信贷,更多在于刷卡行为触碰了风控红线。尤其是一机一户政策推行后,同一台POS机固定商户,若长期单一消费,极易被系统判定为套现或异常交易。
核心痛点:降额、风控与一机一户的矛盾
许多商户和个人依赖POS机进行日常收款或资金周转,但面临三大难题:
- 降额威胁:银行风控模型实时监控,异常交易直接降额。
- 风控误伤:正常消费也可能因金额、时间、商户类型等特征被误判。
- 一机一户限制:政策要求POS终端固定商户,导致交易场景单一,增加风控概率。
解决方案:科学刷卡五步法
深圳韦汇智付结合行业经验,总结出以下规避降额、助力提额的刷卡技巧:
1. 多元化消费场景
即使一机一户,也要尽量搭配其他支付方式,如线上扫码、手机Pay、实体卡消费等,丰富交易记录。不要在单一POS机上频繁大额刷同一张卡。
2. 控制交易时间与金额
避免深夜、凌晨等非营业时间大额交易。单笔金额建议不超过卡额度的30%,单日累计不超过总额度的60%。保留部分额度用于日常小额消费。
3. 分期与全额结合
偶尔做一笔短期分期(3-6期),给银行贡献手续费,有利于提额。但不要过度分期,避免被判定为资金紧张。
4. 保持合理负债率
每月信用卡使用率控制在20%-70%之间,避免刷空卡片。长期空卡会触发风控降额。
5. 稳定还款记录
固定还款日前后1-2天还款,不要逾期,也不要频繁提前还款(如当天还当天刷)。
场景案例:深圳个体商户张先生
张先生经营一家小超市,日常使用韦汇智付POS机收款。2024年信用卡突然被降额50%,原因是连续三个月在同一固定商户大额消费。在韦汇智付顾问建议下,张先生调整了刷卡方式:每周去不同商户消费2-3次小额,搭配云闪付和微信支付;将单笔大额拆分成多笔小额;偶尔使用信用卡消费贷。三个月后,不仅恢复了原额度,还自动提额20%。
注意:以上建议基于市场通用银行规则,不保证任何具体提额效果或费率。各银行风控政策存在差异,请结合自身用卡情况合理操作。
总结
在风控趋严和一机一户政策下,深圳持卡人更需要科学管理信用卡使用行为。选择合规、稳定的支付服务商(如韦汇智付)并配合正确的刷卡技巧,才能有效降低降额风险,助力额度提升。
产品问答
相关阅读
更多资讯
同类资讯
使用教程
个人生鲜便利店聚合收款POS机申领全攻略:流程、费用与避
2026-07-24
阅读 4619
使用教程
刷卡技巧:一机一户政策下如何合理提额,避免降额风控
2026-06-28
阅读 4967
使用教程
上海POS机用户必看:掌握刷卡技巧,巧避降额风险
2026-06-28
阅读 4867
使用教程
一机一户政策下,如何通过科学刷卡技巧实现信用卡提额?
2026-06-28
阅读 4852
使用教程
一机一户时代,信用卡提额与风险防控的平衡术
2026-06-28
阅读 5006
使用教程
风控升级:一机一户下如何破解降额困境?韦汇智付POS机刷
2026-06-28
阅读 4846
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
商户被临时风控冻结资金多久可以解冻?
一般资料齐全合规申诉的情况下,3-7个工作日完成审核解冻;若涉及疑似套现、跑分等严重违规,资金冻结周期会大幅延长,甚至永久冻结。
信用卡负债率多少比较安全利于提额?
建议整体负债率控制在50%以内,想要快速提额最好维持在30%以下,负债率过高银行会认为还款压力大,会直接拒绝提额申请,甚至下调授信额度。
银行风控会参考多久的POS刷卡记录?
发卡行通常会调取近6-12个月的信用卡消费流水做风控评估,长期异常刷卡行为,随时会触发降额、封卡处理。