
113.51亿,24.23万户,最长逾期11年。
这不是某个P2P暴雷的数据,也不是什么小额贷款公司的坏账清单。这是交通银行太平洋信用卡中心,刚刚挂在银登网上准备拍卖的"个人不良贷款(信用卡透支)转让项目"。
日前,交行一口气挂了9期,涉及资产笔数约24.27万笔、持卡人约24.23万户,竞价时间定在10月19日到21日。
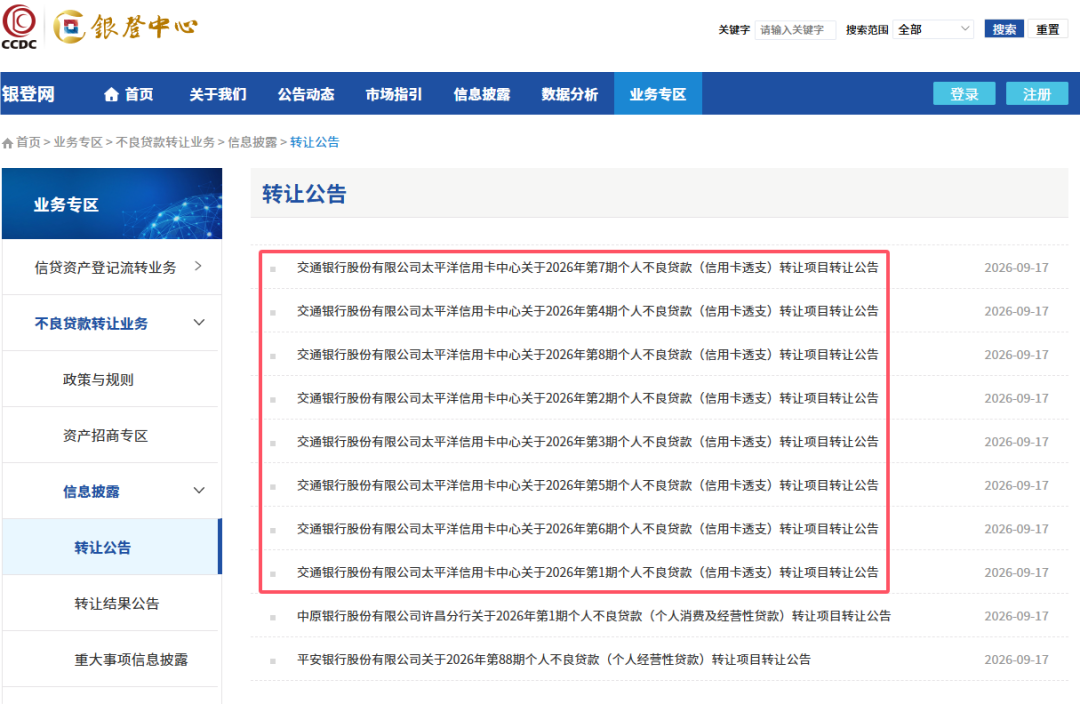
最长逾期超11年
按银登挂牌及媒体整理信息,整包未偿本金约48.95亿、未偿息费约64.56亿,利息占比超过本金——这是信用卡不良的典型结构:拖得越久,利息罚息复滚,但实际可回收现金并不一定同比例增长。
9期按账龄粗分为两组:
加权逾期约1145—1484天,折合3.1—4.1年;未偿本息合计约65.16亿元,占整包约57%。
3到4年的账,不算最新,但也没烂透。借款人可能换了工作、换了城市、换了手机号。AMC拿到包之后,第一件事就是数据清洗——把失联的找回来,把还有收入的列为重点催收对象。
第7—9期(超长账龄):
加权逾期约2696—4094天,折合7.4—11.2年;未偿本息合计约48.35亿元,占43%。
其中第7期银登公告示例:交易基准日2026年7月3日,本金7.10亿、利息15.24亿、本息22.35亿、39317笔、39250户、加权逾期2764.45天、加权年龄43.67岁,五级分类损失、信用无担保、全部未诉。
第9期据整理加权逾期约4094天、利息约为本金数倍,超过11年,这意味着有些人的债务,从智能手机还没普及的年代,一直拖到了2026年。
交行信用卡压力明显
值得一提的是,交行的信用卡业务,这两年日子不好过。看数据:
- 2025年末,信用卡不良率2.68%。
- 2026年6月末,信用卡不良率直接跳到3.80%,半年飙升112个基点。
- 同期信用卡逾期余额275亿,逾期率5.68%。
- 信用卡贷款余额从5313亿缩到4853亿,半年少了460亿。
什么概念?六大国有银行里,交行的个贷不良率是最先破2%的。信用卡不良余额184亿,比很多中小银行的总资产都多。
此外,交行的信用卡经营模式正在经历剧烈调整。2025年起从集中直营转向分行属地经营,裁撤了近30家分中心,一年换了三任卡中心负责人。面对的留下的184亿不良和275亿逾期——靠内部催收团队慢慢啃,不如批量转让给专业AMC来得干脆。
信用卡不良"百亿包"已成常态
交行的困境不是孤例,而是整个信用卡行业从扩张转向存量、从增量博弈转向不良出清的缩影。
银登个贷不良转让试点延续多年,信用卡因单笔小、合同标准、笔数多,是最适合批量挂牌的品种。2025年全市场信用卡不良挂牌规模已破千亿;2026年光大115.6亿、华夏107.89亿、交行113.51亿等百亿级包连续出现,结构高度一致:纯信用、未诉为主、长账龄、户均几万。
背后是信用卡行业整体从扩张转存量:
- 全国信用卡和借贷合一卡量从2022年二季度8.07亿张降到2026年二季度约6.77亿张;
- 多家银行余额下行、不良上行,经营重心从“办卡+分期”转向“存量风控+优质客户”;
- 银行更倾向于用转让出清长账龄,用自动还款、刚性扣减、属地化经营控新增。
产品问答
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
多张信用卡循环倒卡养卡真的可以稳定提额吗?
单纯依靠POS机来回刷卡倒卡属于疑似套现行为,极易被银行风控监测,不仅很难提额,还大概率触发降额、封卡,合规多元化真实消费才是提额核心方式。
如何获得50天、70天、100天的免息期
我们用过信用卡的人都知道正常信用卡的免息期在18-22天,那么如何获得50天免息呢?50天免息就是在你信用卡的账单日的次日消费,那么消费的金额就会获得50天的免息期,但是,如果你觉得50天的免息期还是不够给力的话。现在就来教大家一些“妖术”把免息期再提高一些。首先,这套方法的原理就是在于利用一些银行可以调整对账单的政策。(相信这么一说卡友们似乎该有所领悟了吧)我们还是举例来说明吧。例:对账日是每个月的5日,我们先在9月6日消费(免息期变为50天)。通常银行的对账日可以在每月5日、15日、25日里选择,所以我要在9月26日至10月4日之间,申请把信用卡的账单日从每月5日改为每月25日。这样银行就会在10月25日出账单要求客户在11月15日还款(免息期变为70天)。70天还是觉得不够过瘾?没问题,接下来再来一招把你的免息期提到100天!还接着上面的例子,在10月25日出账单后至11月15日还款前,我们来向银行申请账单分期付款(银行听了要吐血了,哈哈~)。这样我们9月6日的交易会延迟到11月25日才出账单,那么照惯例我们的还款日就改到了12月15日(整整100天了吧)。相当于一次3个月的短期贷款,成本不过就是账单分期1期的手续费而已。
信用卡临时额度到期没还清会有什么后果?
临时额度到期后,卡片可用额度会恢复原有固定额度,若已使用的临时部分没有还清,会直接计入当期最低还款额,未按时还清会造成逾期,产生罚息并上报征信。