
痛点:一机一户政策下的降额危机
近期,随着支付行业“一机一户”政策的全面落地,许多信用卡持卡人发现,自己频繁使用的POS机突然被标记为“风险商户”,随之而来的是银行风控短信、账户降额甚至封卡。这一政策要求每台POS机绑定唯一商户,导致传统的“一机多商户”套现模式失效,部分用户因消费场景单一、交易金额异常而被系统判定为风险行为。面对突然收紧的风控,提额变得遥不可及,而降额却成了常态。如何在新规下安全用卡,成为持卡人亟需解决的痛点。
方案:科学刷卡技巧与多元化消费策略
要破解一机一户带来的降额困局,关键在于构建“真实消费”画像。以下三大核心技巧可有效降低风控概率,同时为提额铺路:
- 场景多样化:单一商户的频繁交易最易触发风控。建议结合线上支付、扫码、云闪付及不同行业的实体POS机,模拟日常消费轨迹。例如,早餐店、超市、加油站、商场等高频小额场景,搭配偶尔的大额家电、旅游消费,形成丰富账单。
- 金额合理化:避免整数、重复金额或接近额度的突击消费。将单笔金额控制在商户类型合理范围内,例如餐饮类不超过500元,百货类不超过2000元。同时保持每日交易笔数在2-5笔,且时间分布符合营业规律。
- 周期规律化:每月消费总额控制在信用卡额度的30%-70%,并保持固定的账单日前后还款。偶尔使用分期或最低还款,向银行贡献手续费,可显著提升综合评分。
场景案例:从降额边缘到成功提额
客户张先生经营一家小型建材店,使用某品牌一机一户POS机刷卡进货。前三个月因交易笔数少、金额大且均为建材类商户,被银行系统识别为“疑似套现”,额度从10万骤降至3万。接到韦汇智付顾问的建议后,他调整了刷卡方式:
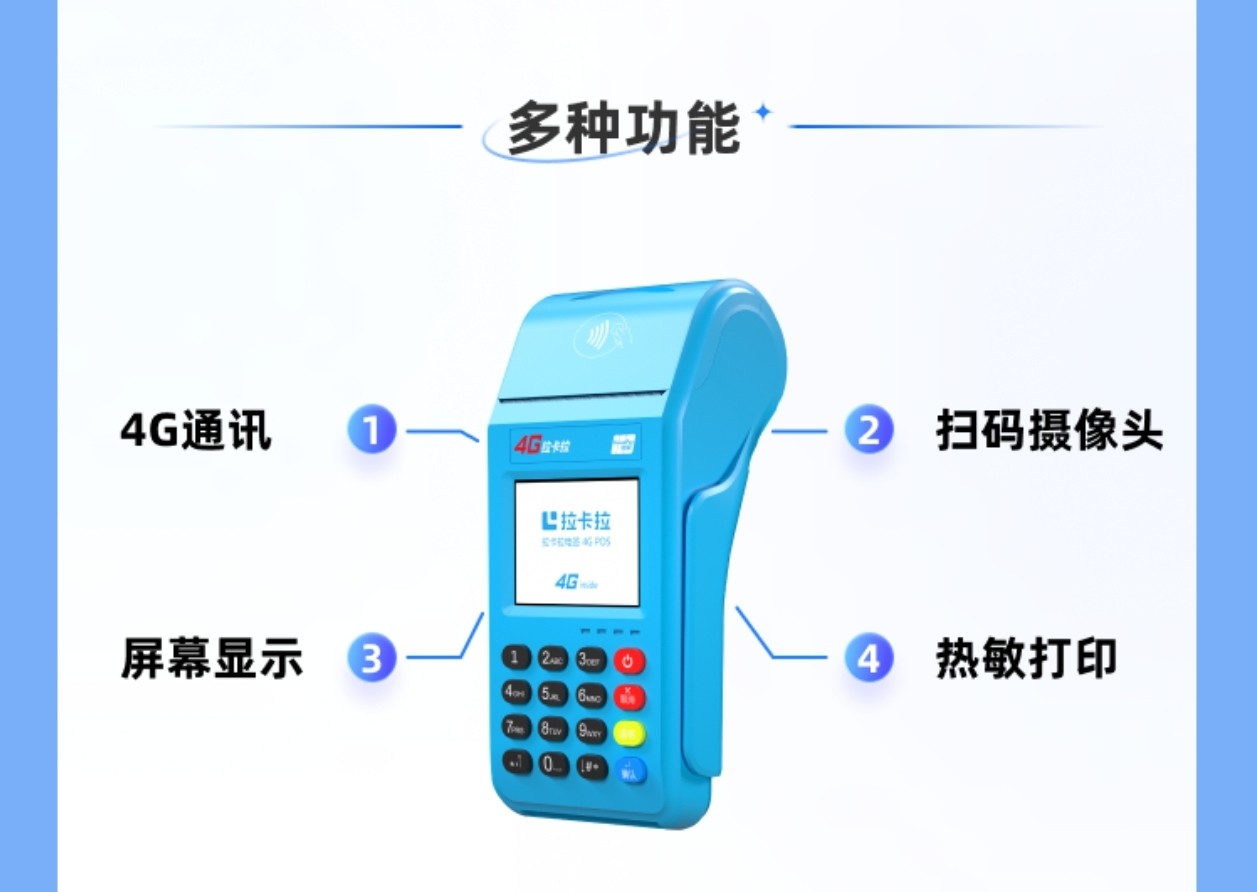
“我增加了早餐、加油、超市等日常消费,每月10笔左右小额,再搭配2笔建材大额;同时使用手机闪付支付水电费,并办理了账单分期。三个月后,不仅恢复了额度,还成功提额20%。”
这一案例表明,在“一机一户”背景下,只有通过多元化、规律化的消费行为,才能向银行证明真实消费能力,从而避开风控雷区。
总结:适应新规,稳健提额
一机一户政策是支付行业规范化的重要一步,持卡人不必恐慌。掌握科学的刷卡技巧,结合韦汇智付提供的合规POS设备与支付通道,完全可以在安全范围内实现信用卡提额。记住:真实消费永远是最好的风控利器。
产品问答
相关阅读
更多资讯
同类资讯
使用教程
个人生鲜便利店聚合收款POS机申领全攻略:流程、费用与避
2026-07-24
阅读 4647
使用教程
刷卡技巧:一机一户政策下如何合理提额,避免降额风控
2026-06-28
阅读 5001
使用教程
上海POS机用户必看:掌握刷卡技巧,巧避降额风险
2026-06-28
阅读 4887
使用教程
一机一户政策下,如何通过科学刷卡技巧实现信用卡提额?
2026-06-28
阅读 4884
使用教程
一机一户时代,信用卡提额与风险防控的平衡术
2026-06-28
阅读 5033
使用教程
风控升级:一机一户下如何破解降额困境?韦汇智付POS机刷
2026-06-28
阅读 4887
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
大额信用卡办理填写注意事项!
1.身份证如实填写
2.婚姻25以上填写已婚(银行不会查的)
3.教育程度:85前填写大专85后填真实学历(自考的,函授的都算)
4.不错的联系人:已婚写配偶,未婚写父母
5.第二联系人:一定要填写同事(证明你是有单位的)
6.供养人:写一个很好(经济负担小)
7.年收入:填写6~12万,很低不能低于六万
8.收卡地址:一定要写邮寄到单位地址如果不是自己单位,在下卡之后邮寄快递员打电话的时候,告诉他现在地址
9.家庭住址:不要写7-3-502—要精确到文字7栋3单元502室,如果是租房,可以填个高端点的小区(银行不会查的)
10.电子邮箱:填常用,平时没用邮箱就 QQ号码qq.com 或者移动手机139.com
注意事项:半年之内不要换单位 如果之前有信用卡的,半年内换单位处理方法:要给之前所申请下来信用卡的银行打电话更新到现在现在的单位地址。(没有信用卡不用管)刚更改信息也不要直接按照新的信息申请信用卡,要等到上一个信用卡出一期账单之后 、没有单位:找当地很大的厂子(网络查询具体地址、电话)银行营业员打电话回访问姓名,厂子接电话的人也不知道你是不是这个厂子的,厂子人太多。或者找个朋友家的营业执照,电话。告知朋友帮忙接电话。
信用卡可以设置限额避免过度透支吗?
持卡人可以在手机银行自行设置单笔、单日消费限额,也可以关闭境外消费、线上快捷支付功能,既能理性控负债,也能防范盗刷风险。
信用卡开通短信还款提醒需要收费吗?
多数银行基础交易短信提醒免费,高端账单精细化短信服务会收取月度服务费,可在手机银行一键关闭收费类短信服务。