
痛点:降额风控频发,提额无门
近期,随着"一机一户"政策的全面推行,许多持卡人发现信用卡提额变得异常困难,反而频繁收到银行降额或风控提醒。传统的“多机多通道”刷卡模式失效,同一台POS机固定商户导致消费单一,银行风控模型判定为套现风险。支付服务商和代理商面临客户流失、投诉增多的困境,急需一套合规、高效的刷卡提额方案。
方案:合规刷卡技巧与设备优化
1. 真实消费模拟,丰富商户场景
在"一机一户"下,应通过选择支持商户池轮换的正规POS机,模拟真实消费场景。例如,搭配日常餐饮、百货、加油等多类型商户,避免长期固定类商户交易。同时,控制单笔金额(建议单笔不超过5000元),保持消费时间符合商户营业规律(如餐饮在中午或晚上)。
2. 合理利用账单周期,小额多笔
银行提额参考的因子包括消费频率和活跃度。建议每月保持15-30笔交易,单日不超过3笔,总刷卡额度控制在卡额的50%-70%之间。避免整数、连号或敏感金额(如1999元)。
3. 选择合规支付通道,远离跳码机
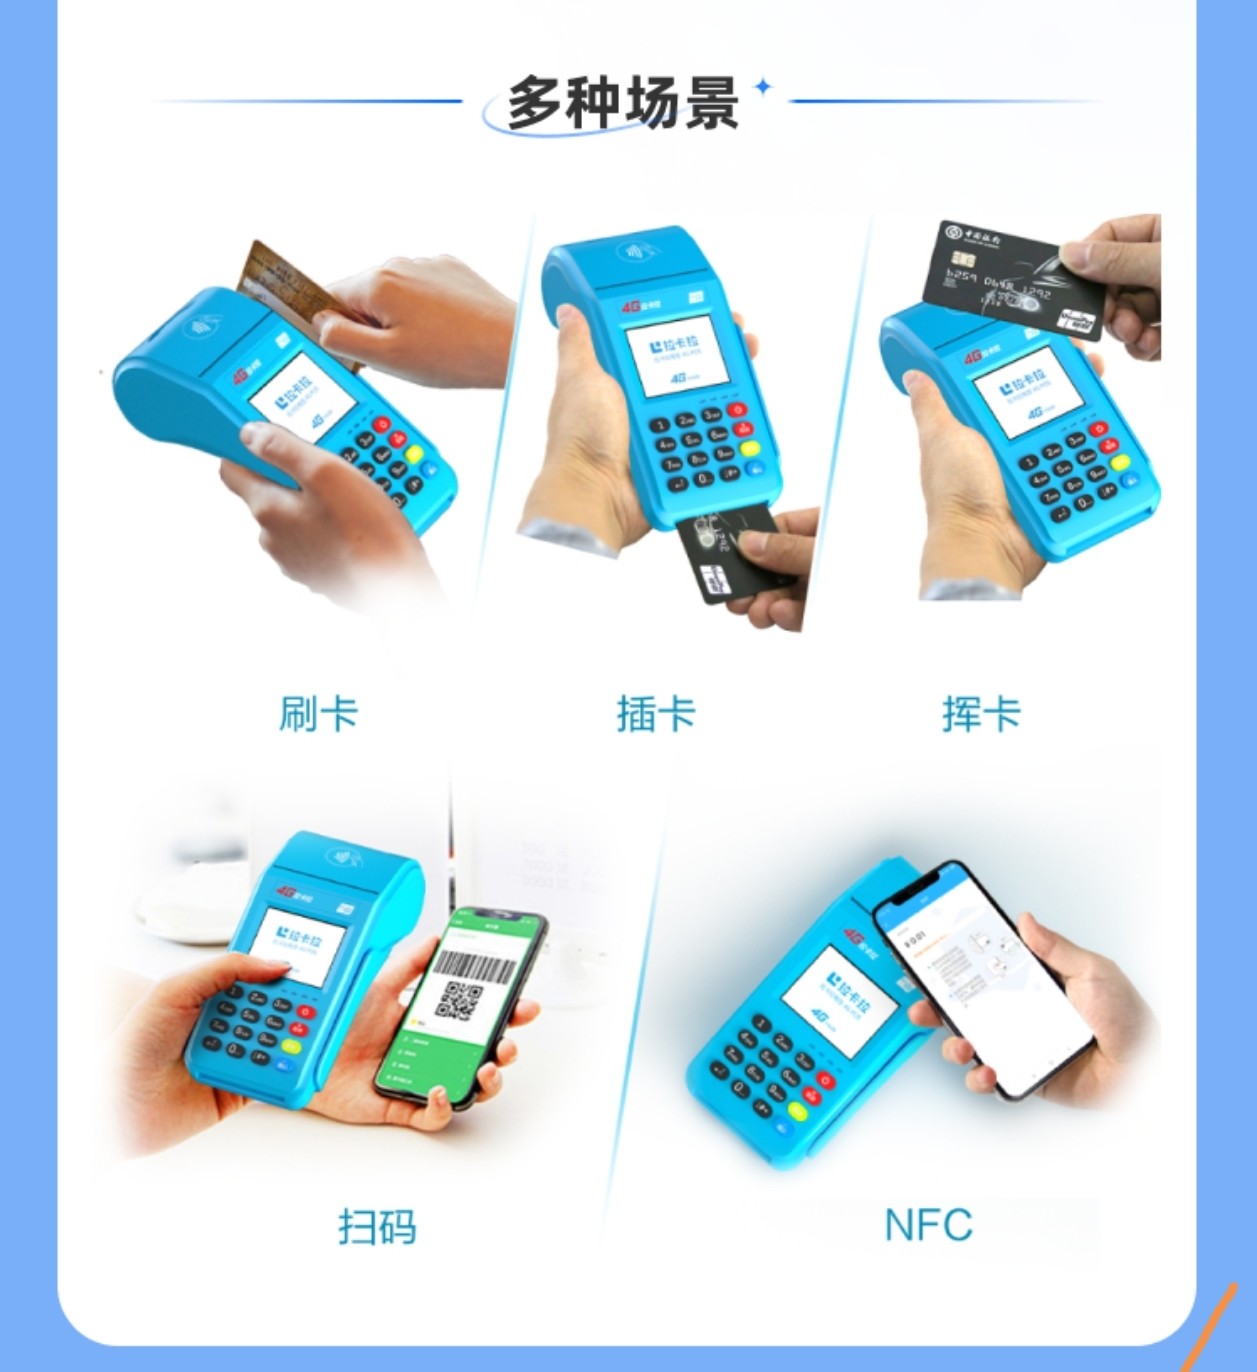
务必使用具备支付牌照的POS机,确保银联渠道稳定、费率标准(0.6%左右)。跳码、套码行为会直接触发银行风控,导致降额甚至封卡。建议定期查询银行卡账单,确认商户MCC码真实。
核心原则:让每一笔交易都像真实消费,而非套现。合规是提额的前提,风险控制是长期用卡的基础。
场景案例:商户王老板的提额实操
某二线城市餐饮店老板王先生,持有3张信用卡,总额度20万。他在使用传统大机后遭遇降额,随即更换为韦汇智付推出的智能电子签名POS机。该设备支持30个行业的商户池轮换,且带有云闪付、扫码等多种支付方式。王老板调整用卡策略:
- 每周消费5-8笔,涵盖餐饮、超市、加油等场景;
- 单笔金额100-3000元,偶尔大额(如采购食材)在白天时段;
- 每月使用15%额度用于微信、支付宝扫码小额消费。
3个月后,王老板2张卡额度提升30%,另一张提额20%,且未再收到风控短信。他的经验是:选择一台靠谱的设备,配合稳定的消费习惯,提额自然水到渠成。
总结
在"一机一户"政策下,信用卡提额不再是盲目刷卡,而是需要专业技巧与合规设备结合。作为POS机服务商,我们提供的不只是机器,更是帮助客户安全提额、规避风控的综合解决方案。
产品问答
相关阅读
更多资讯
同类资讯
使用教程
个人生鲜便利店聚合收款POS机申领全攻略:流程、费用与避
2026-07-24
阅读 4699
使用教程
刷卡技巧:一机一户政策下如何合理提额,避免降额风控
2026-06-28
阅读 5028
使用教程
上海POS机用户必看:掌握刷卡技巧,巧避降额风险
2026-06-28
阅读 4940
使用教程
一机一户政策下,如何通过科学刷卡技巧实现信用卡提额?
2026-06-28
阅读 4908
使用教程
风控升级:一机一户下如何破解降额困境?韦汇智付POS机刷
2026-06-28
阅读 4942
使用教程
一机一户政策下,如何通过正规刷卡技巧稳步提额?
2026-06-27
阅读 4323
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
哪家支付公司的POS机最稳定?可以推荐吗?
稳定性主要看支付公司是否长期执行一清结算,以及是否有央行颁发的支付牌照。行业里比较知名且长期稳健的品牌包括银联商务、拉卡拉、嘉联立刷、银盛通、合利宝等。没有绝对“最稳定”,建议您选择上市或国资背景的公司,并避免那些频繁更换结算通道或费率跳价的产品。
大额信用卡办理填写注意事项!
1.身份证如实填写
2.婚姻25以上填写已婚(银行不会查的)
3.教育程度:85前填写大专85后填真实学历(自考的,函授的都算)
4.不错的联系人:已婚写配偶,未婚写父母
5.第二联系人:一定要填写同事(证明你是有单位的)
6.供养人:写一个很好(经济负担小)
7.年收入:填写6~12万,很低不能低于六万
8.收卡地址:一定要写邮寄到单位地址如果不是自己单位,在下卡之后邮寄快递员打电话的时候,告诉他现在地址
9.家庭住址:不要写7-3-502—要精确到文字7栋3单元502室,如果是租房,可以填个高端点的小区(银行不会查的)
10.电子邮箱:填常用,平时没用邮箱就 QQ号码qq.com 或者移动手机139.com
注意事项:半年之内不要换单位 如果之前有信用卡的,半年内换单位处理方法:要给之前所申请下来信用卡的银行打电话更新到现在现在的单位地址。(没有信用卡不用管)刚更改信息也不要直接按照新的信息申请信用卡,要等到上一个信用卡出一期账单之后 、没有单位:找当地很大的厂子(网络查询具体地址、电话)银行营业员打电话回访问姓名,厂子接电话的人也不知道你是不是这个厂子的,厂子人太多。或者找个朋友家的营业执照,电话。告知朋友帮忙接电话。
信用卡负债率多少比较安全利于提额?
建议整体负债率控制在50%以内,想要快速提额最好维持在30%以下,负债率过高银行会认为还款压力大,会直接拒绝提额申请,甚至下调授信额度。