
痛点:一机一户下,降额风控成常态
随着“一机一户”政策的全面落地,信用卡持卡人面临前所未有的挑战:同一台POS机频繁交易、金额固定、时间规律,极易触发银行风控系统。不少用户反馈,原本稳定的额度突然被降,甚至直接封卡。究其原因,在于交易行为单一、缺乏真实场景支撑。银行风控模型已升级,单一商户的重复消费被识别为“套现”嫌疑,导致降额频发。
与此同时,提额需求却日益迫切。如何在合规前提下,既能安全用卡,又能稳步提升额度?这成为持卡人和商户共同关注的焦点。
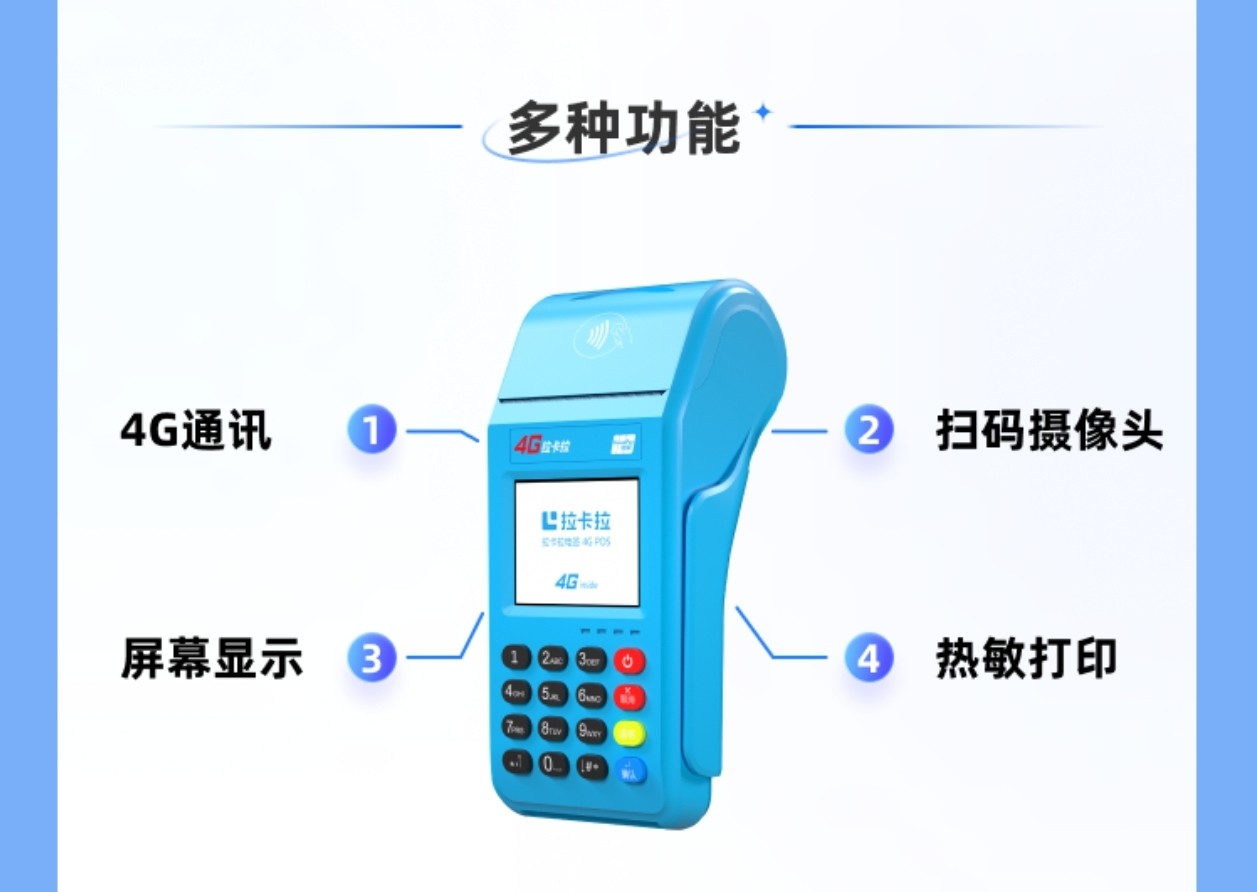
方案:科学刷卡技巧 + 多元支付组合
面对一机一户的限制,单纯的“多刷”已无法满足提额要求。正确的策略是:模拟真实消费场景,构建多元交易画像。具体包括:
- 时间分散:避免固定时段交易,将消费分散在早中晚不同时段,间隔至少2小时。
- 金额多样:大额(如5000元以上)与小额(如几十元)穿插,单笔不超过总额度的30%,避免整数或顺子数。
- 商户类型互补:结合餐饮、百货、加油、娱乐等不同类型,使用多台设备或二维码支付,丰富消费场景。
- 线上+线下结合:搭配移动支付(微信、支付宝)、云闪付等渠道,增加交易多样性。
对于POS机服务商而言,需为客户提供真实商户定位、多元化支付通道的终端,帮助用户构建合规消费轨迹。
注意:任何宣称“百分百提额”或“无视风控”的产品均为虚假宣传。提额需长期培养信用,切勿追求捷径。
场景案例:张老板的提额逆袭
张老板在成都经营一家便利店,原有信用卡额度5万元。一机一户实施后,他使用单一固定商户POS机,3个月内被降额至1万元。后经韦汇智付服务商指导,他调整策略:
- 更换为支持自动变换商户类型的智能POS机,每次交易显示不同真实商户;
- 每上午小额买水(5-20元),中午中额就餐(200-500元),晚间大额进货(2000-8000元);
- 配合手机闪付及扫码支付,每周交易15-20笔。
坚持4个月后,张老板的信用卡额度不仅恢复至5万,更主动升到8万元。关键在于:交易行为接近正常消费,银行系统判定为优质用户。
启示
在一机一户背景下,提额的核心是“像真正消费一样刷卡”。POS机服务商应提供具备真实商户池、多通道切换的终端,而非承诺“无敌费率”的违规设备。
风控是银行保护资金安全的必要手段,与其对抗,不如适应。用技术手段模拟真实,用多样行为证明信用,方能兼顾安全与提额。
产品问答
相关阅读
更多资讯
同类资讯
使用教程
个人生鲜便利店聚合收款POS机申领全攻略:流程、费用与避
2026-07-24
阅读 4730
使用教程
刷卡技巧:一机一户政策下如何合理提额,避免降额风控
2026-06-28
阅读 5057
使用教程
上海POS机用户必看:掌握刷卡技巧,巧避降额风险
2026-06-28
阅读 4969
使用教程
一机一户政策下,如何通过科学刷卡技巧实现信用卡提额?
2026-06-28
阅读 4932
使用教程
一机一户时代,信用卡提额与风险防控的平衡术
2026-06-28
阅读 5094
使用教程
风控升级:一机一户下如何破解降额困境?韦汇智付POS机刷
2026-06-28
阅读 4964
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
信用卡销户之后还能重新申请同等级卡片吗?
可以重新申请,但短期内销户再申卡容易被银行标记为风险客户,部分银行会设置半年或一年的申卡冷却期,期间申请直接拒批。
办理POS机需要提供门店照片吗?
小微商户一般仅需要身份证、银行卡、人脸识别,无需门店照片;企业商户、部分风控严格的支付机构,会要求上传经营门头、店内实拍照片完成风控备案。
信用卡频繁在同一台POS机刷卡会被风控吗?
真实经营场景下合理频次刷卡不会风控,若短时间内连续多笔大额、固定时间固定金额刷卡,很容易被银行判定为套现类异常交易,引发降额风控。