
在信用卡提额的多维度策略中,第六个视角聚焦于“消费场景的智能化匹配”。通过智能POS机终端,持卡人可以模拟真实、多元的消费环境,从而向银行展示稳定的用卡活跃度与还款能力。这一方法不依赖套现或虚假交易,而是基于合规的支付逻辑,帮助用户优化用卡行为。
智能匹配消费场景的核心逻辑
银行评估提额时,重点考察消费的多样性、频次与真实性。智能POS机通过内置的商户池,能够根据用户信用等级自动推荐匹配度高的商户类型,如餐饮、商超、加油等。这种“千人千面”的匹配策略,避免了单一商户的重复消费,降低了风控预警。
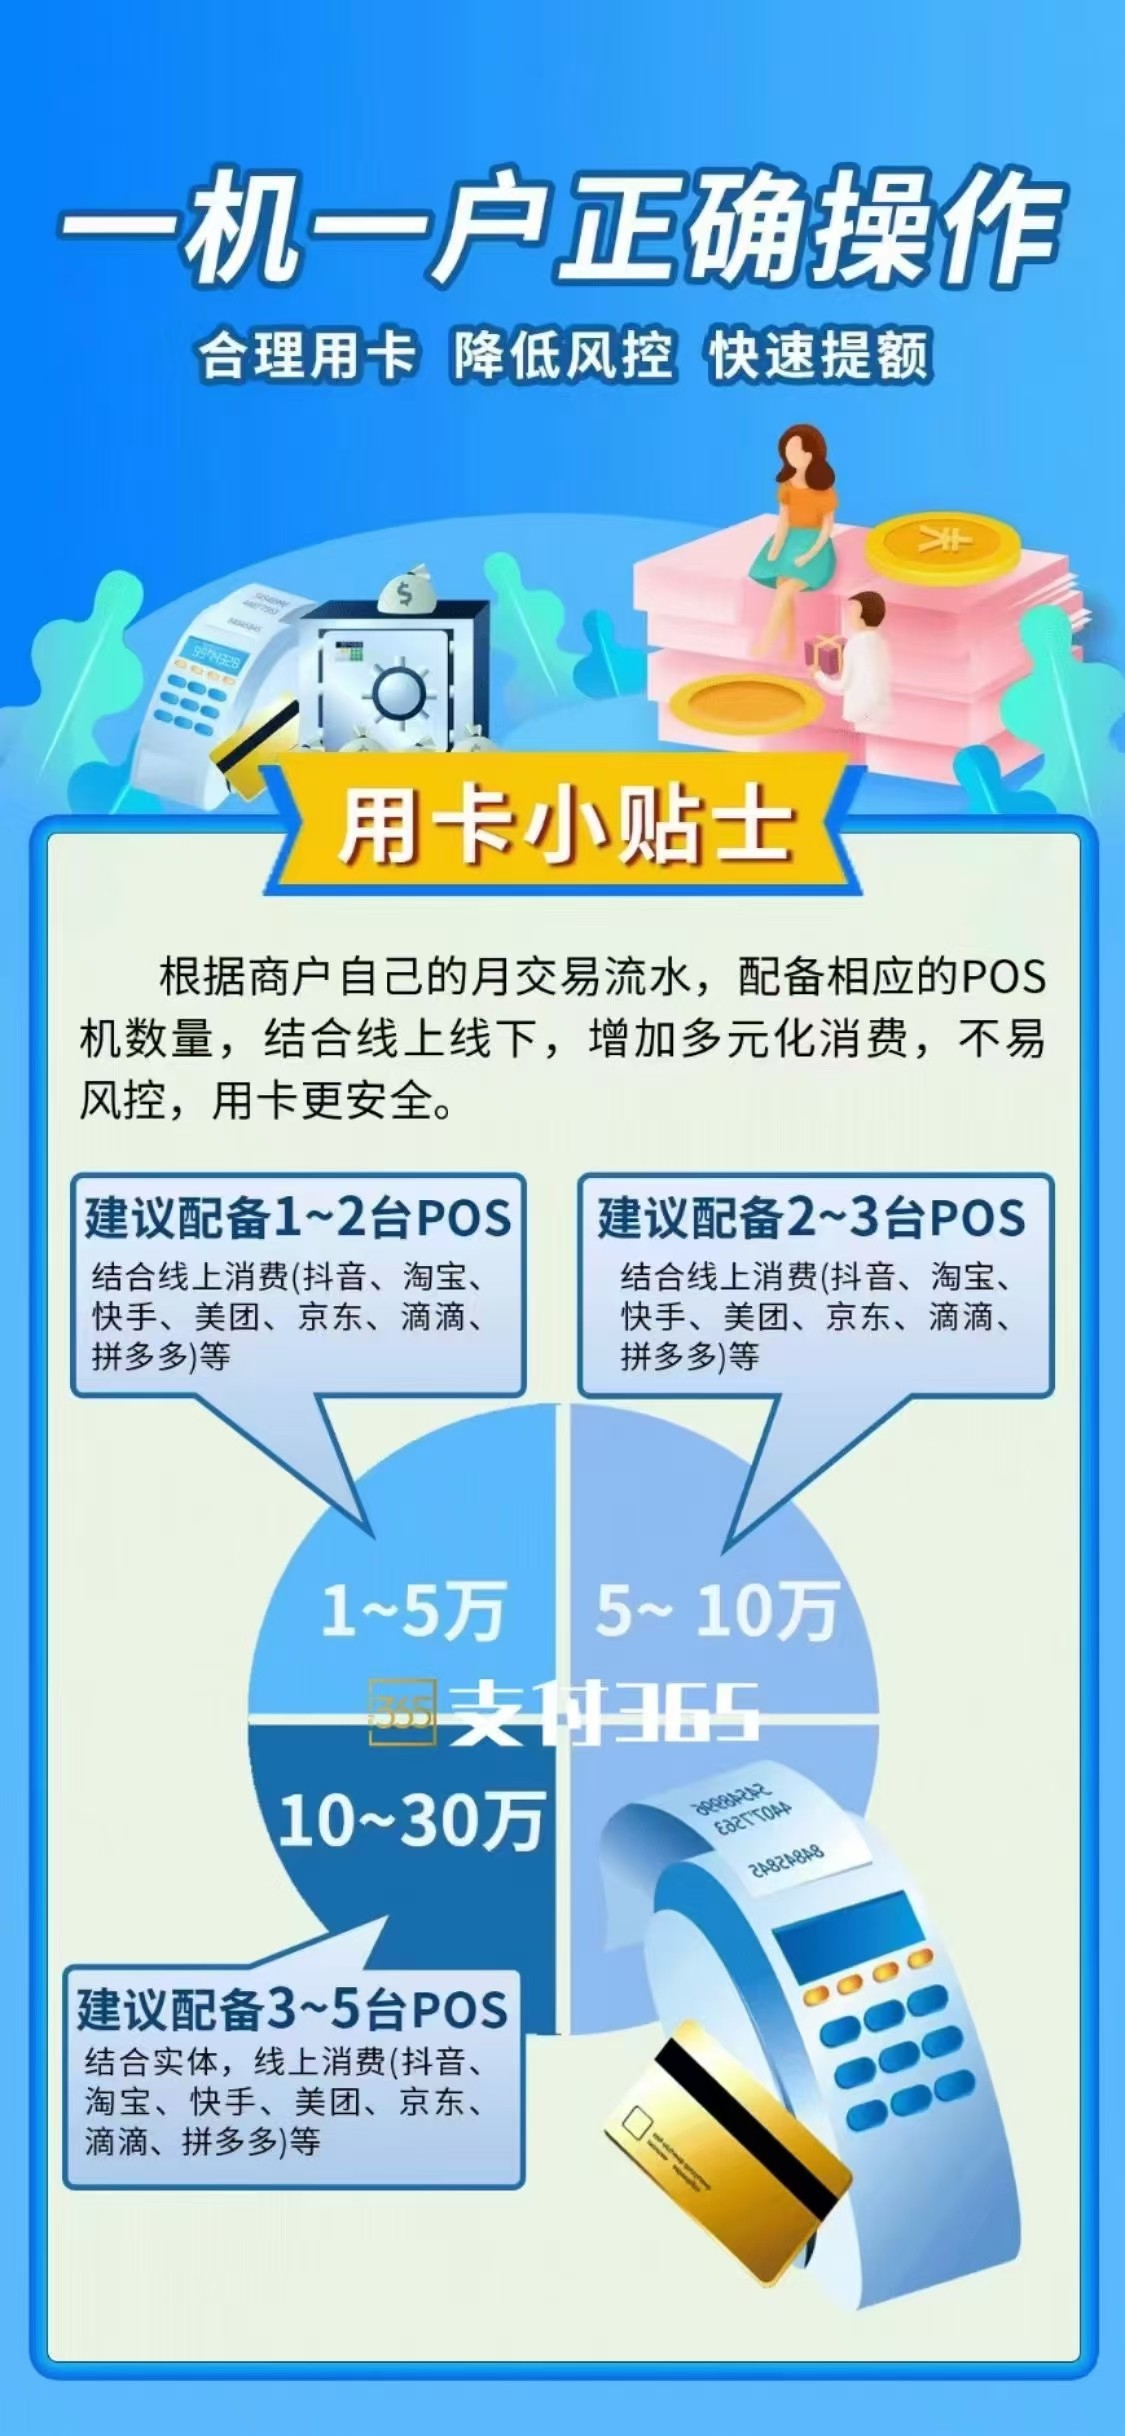
操作要点与场景说明
- 商户多样性:选择支持多行业切换的POS设备,每笔交易自动轮换不同类别的商户,如标准类(0.6%费率)与优惠类(0.38%费率)按比例搭配。
- 时间合理性:模拟正常消费时间(如早8点至晚10点),避免深夜大额交易。
- 金额梯度:小额(100-500元)与大额(1000-5000元)交替,单笔不超过卡片额度的30%。
注意:任何提额辅助工具均需遵守《银行卡收单业务管理办法》,不得承诺直接提额效果,用户应保持真实还款能力。
典型应用场景
针对以下客户群体,智能提额POS机尤为适用:
- 小微企业主:日常收款需求与信用卡提额目标结合,通过真实交易流水提升银行评分。
- 个人持卡人:缺乏多元化消费渠道的用户,借助设备完善账单记录。
总结
信用卡提额的核心在于培养“优质客户画像”。智能POS机作为辅助工具,其价值在于帮助用户科学规划消费模式,而非捷径。建议配合长期规范用卡,避免过度依赖设备,方能在合规框架下实现信用成长。
产品问答
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
信用卡最低还款循环使用会被风控吗?
长期每个月只还最低还款额,银行会判定持卡人还款能力不足,资金链紧张,大概率会限制卡片大额消费、暂停提额甚至直接降额。
POS机刷卡成功没打印小票,但是持卡人收到扣款短信怎么办?
以POS机是否打印出签购单作为交易成功依据,未出小票即便收到扣款短信也属于交易冲正,资金会原路退回持卡人银行卡;可在机器里重打上笔交易,依旧不出单就等待1-3个工作日自动退款。
信用卡负债率多少比较安全利于提额?
建议整体负债率控制在50%以内,想要快速提额最好维持在30%以下,负债率过高银行会认为还款压力大,会直接拒绝提额申请,甚至下调授信额度。