
某支付公司最近给代理发通知:已配费率按原值,跨机构调拨的新机统一0.65%+3,结算0.52不变,以后不开放人工改价。翻译一下——别再拿“0.55、0.58”当鱼饵,系统把改价权限收走了。
为啥收?看看近期判例就懂。武汉武昌韩军等22人,2021年起打“0.38%、无任何费用”招牌,装机收99—149元押金,后期静默扣149元流量费,四年换几家公司马甲,骗了2500余万,22人判3到9年6个月。浙江象山一伙更“体贴”:免激活、秒到、送加油卡,一年半骗7000多人、270余万,41人被诉;上门推销的“0.38%免费机”还有收200元押金、装完不到账的盗刷风险。低费率不是福利,是入场券,后面押金、流量、暗涨费率三连扣。
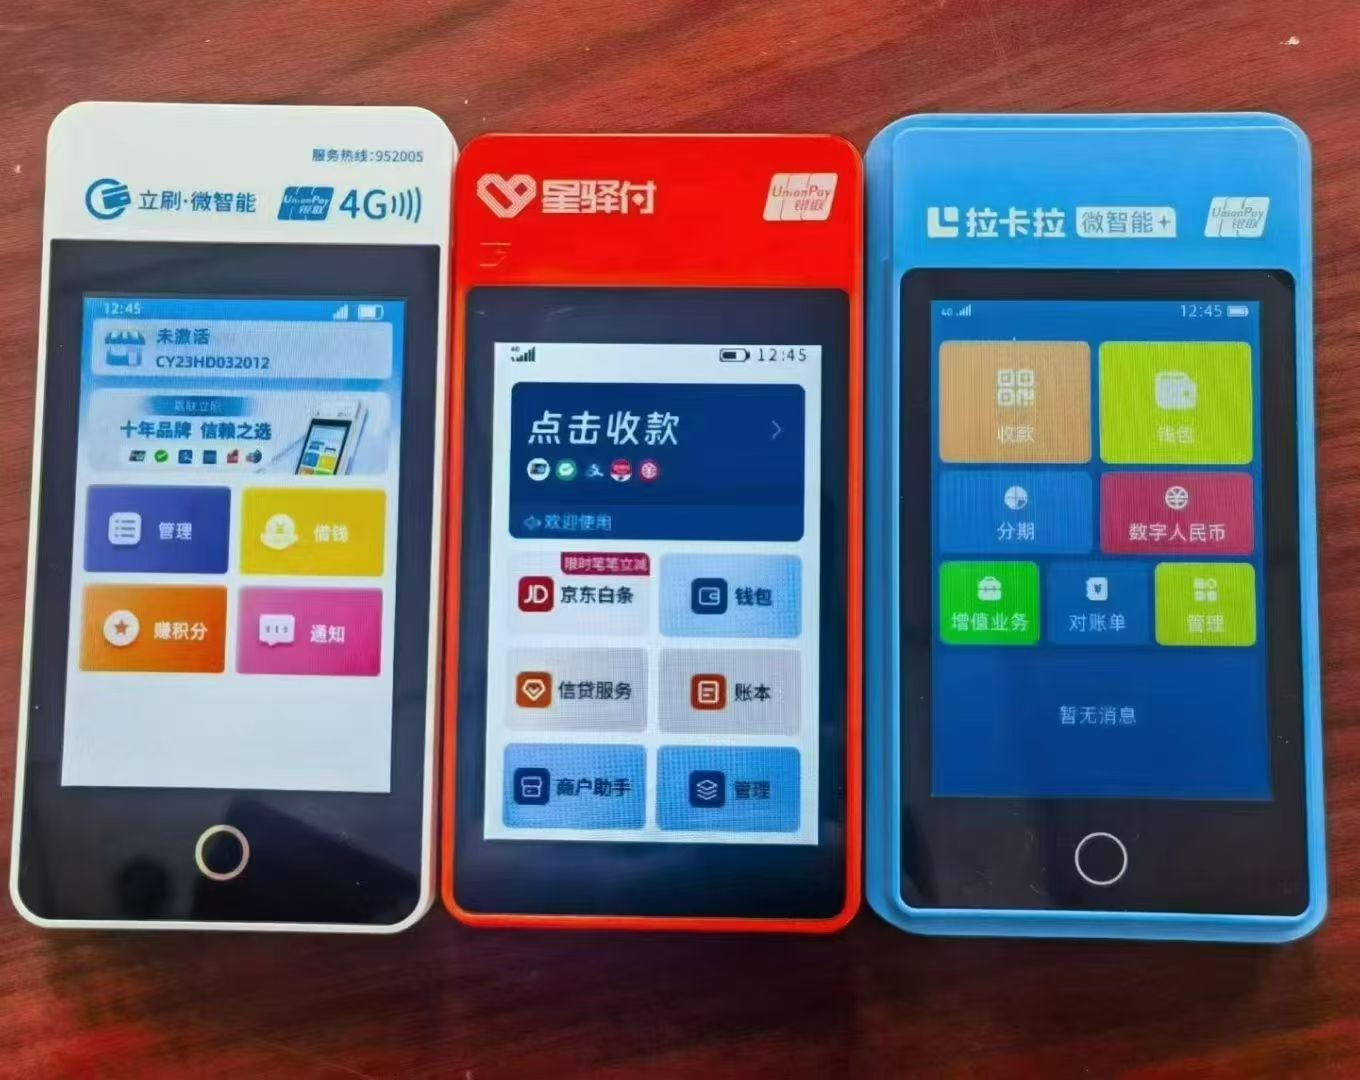
代理别哭“利润薄”。以前靠大客户开55、小客户开60,先低价圈人再暗涨,属于行业著名“先笑后跑”;现在新机锁0.65+3,分润基准不动,反而不用天天跟同行比谁更便宜。监管也在收外包、收终端:一机多户、私自改商户、外包乱采机器都被点名整治,靠跳码和改价活着的,迟早被系统踢出局。
给商户三句人话:电话说0.38直接挂;押金、流量费、秒到费、后期调价全写进电子协议再刷第一笔;发现不明扣款,留SN号、截图、小票,先找持牌机构再投诉。机器可以免费,账目必须透明——0.65+3不可怕,可怕的是“0.38”把你请进包间,最后单子比饭还贵。
产品问答
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
商户入网审核失败一般是什么原因?
常见原因有身份证有效期过期、结算银行卡非一类卡、身份证名下已有多个违规商户被风控、入网定位超出规定区域、资料照片模糊不清晰。
频繁查询信用卡审批进度会弄花征信吗?
每次申请信用卡,银行都会查询一次个人征信(硬查询),短期内多家银行多次申请,征信报告查询记录过多会被判定资金饥渴,后续信贷、信用卡申请极易被拒。
信用卡停息挂账申请条件是什么?
持卡人因失业、疾病、意外等特殊原因导致无力偿还欠款,有稳定后续还款意愿和还款能力,可向银行协商个性化分期停息还款,协商成功后停止计收罚息。