
导语
信用卡提额一直是持卡人关注的焦点,而借助合规的POS机进行多样化消费,是银行认可的提额方式之一。然而,并非所有设备都有效,关键在于机器背后的支付通道与商户质量。本文将解析提额机器的核心要点,帮助您避开常见误区。
提额机器的三大要点
1. 选择具备优质支付通道的设备
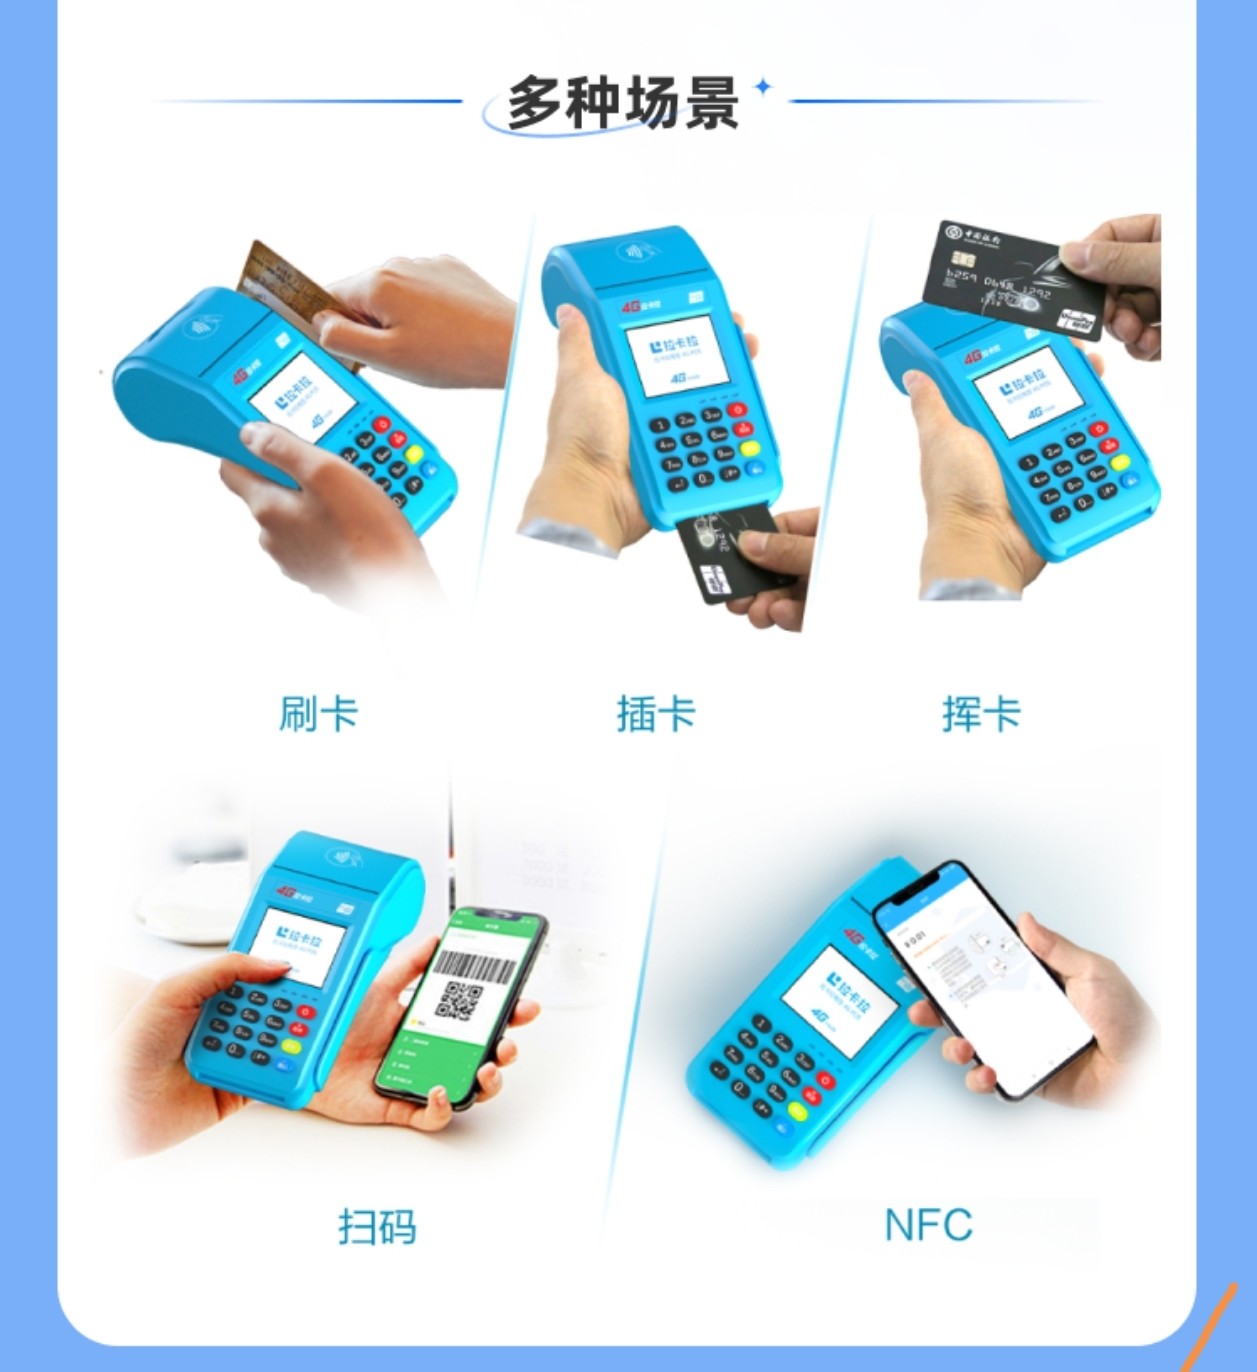
提额的基础是真实、优质的消费场景。只有接入银联认证、商户类型丰富的支付通道,才能模拟出银行偏好的多元化消费。例如,日常餐饮、商超、加油等标准类商户的交易,有助于积累良好的信用记录。避免低费率或优惠类商户,因其积分少、银行利润低,反而不利于提额。
2. 科学安排交易频次与金额
银行风控系统会识别异常交易模式。建议:
- 每月消费10-20笔,单笔金额控制在卡片额度的20%-80%之间;
- 避免整数或重复金额,例如895元、1273元等真实金额;
- 不同时段消费,覆盖早中晚及工作日、休息日。
3. 防范风险与合规使用
注意:任何宣称“秒提额”“固定费率”的设备都需警惕。合规POS机不会承诺提额结果,仅提供消费工具。此外,切勿使用跳码机或套现机器,轻则降额,重则影响征信。
总结
信用卡提额并非一蹴而就,而是通过长期、真实的消费积累信用。选择一台支付通道稳定、商户质量高的POS机,配合科学的用卡习惯,才能稳步提升额度。记住:合规是前提,安全第一。
产品问答
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
征信上信用卡授信总额过高,该如何降低?
可以注销闲置不用的信用卡,主动联系发卡行申请下调卡片固定授信额度,降低总授信后,有利于后续其他银行信贷产品审批。
什么是秒到提现费
所谓秒到提现费,原本交易资金默认走 T+1 次日清算到账,商户申请当日加急回款时,支付公司单独按笔收取的加急服务费。该费用独立于刷卡基础费率之外,属于即时到账服务的额外收费项目。
房贷审批前多久需要优化信用卡负债率?
建议房贷审批前3到6个月降低信用卡负债率,结清大额账单,减少信用卡硬查询记录,避免因负债过高导致房贷审批被驳回。