
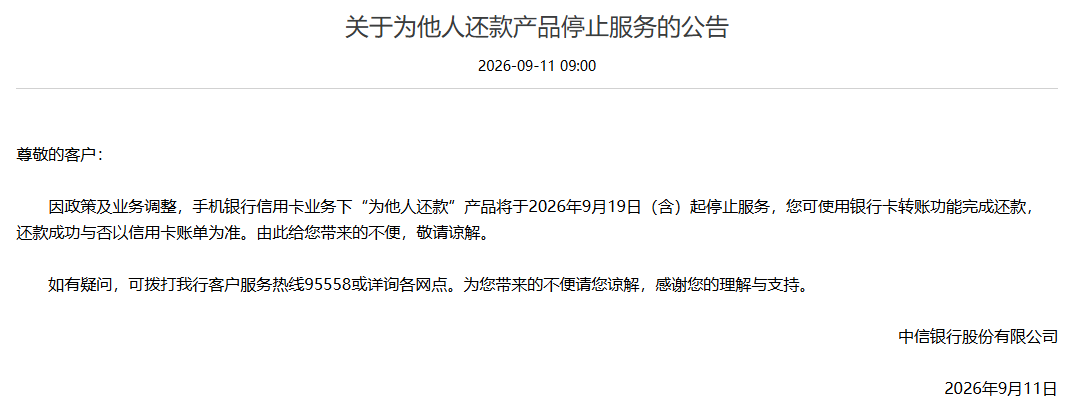
日前,中信银行发布“关于为他人还款产品停止服务的公告”,不长,但信息量很大:
因政策及业务调整,手机银行信用卡业务下"为他人还款"产品将于2026年9月19日起停止服务。您可使用银行卡转账功能完成还款,还款成功与否以信用卡账单为准。
翻译成人话:
那个让你帮别人还信用卡的按钮,我们撤了。以后你要帮人还,自己去转账。转没转成功、到没到账、还不还得上,别来找我们,看账单。
"为他人还款"这个东西,本来是个挺有人情味的功能。
老婆帮老公还、孩子帮爸妈还、朋友临时救急——这些场景真实存在,而且高频。银行专门做了个入口,输入对方卡号、金额,点一下就还了。比转账多了个"信用卡还款"的确认环节,到账快、有记录、有提醒。
但问题是,这个功能被玩坏了。
为什么银行开始收“代还”入口
中信公告只写了“政策及业务调整”,没展开。结合行业近几年的动作,方向并不难判断。
1. 非本人还款本身就是风控重点
多家银行近年都在提示:频繁、固定由非本人账户代还,可能被纳入异常交易监测。个别情况会关联到降额、止付、限制交易等管控;并非所有“家人代还”都会被拦,但规模化、周期性、陌生人代还属于重点排查对象。
2. 第三方“代还”“垫资”灰产风险高
市场上一些代还APP、中介以“智能还款”“低费率垫资”吸引用户,实质常伴随先交手续费、屏幕共享、提供卡号验证码,甚至套现、跑分、洗钱。银行收紧自有入口,一定程度上也是把不规范的代还需求从官方渠道往外挤,减少用户误入黑产。
3. 溢缴款和资金源头管理趋严
非本人账户反复大额还入,可能产生溢缴款;而溢缴款若再频繁转出,又涉及反洗钱和资金溯源。中信此前已对信用卡溢缴款、他人代还、资金用途发布过规范管理口径,对异常账户可采取提醒、限交易、调额、止付等措施。
4. 渠道收敛,降低维护与合规成本
独立代还入口要做身份校验、收款人白名单、异常规则、客服解释、对账核查。砍掉之后统一走“转账还信用卡”,产品边界更清楚,也更符合“本人用卡、本人还款”的治理方向。
写在最后:中信这波操作不算激进,范围只限手机银行信用卡“为他人还款”,替代路径也给得很直白——转账。对普通用户来说,影响主要是“少一个一键代还入口”;对银行来说,更像是把非本人还款从标准化产品收回成通用转账,便于按转账、按账单、按风控规则统一管理。
长期看,信用卡代还的“便利入口”会越来越少,本人还款、自动还款、按账单转账会是主流。
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
信用卡可以给别人的信用卡代还吗?
他人信用卡代还属于违规资金交易,频繁用自己储蓄卡给多张陌生信用卡还款,极易触发银行风控,名下银行卡、信用卡都可能被限制非柜面交易。
一机多商户的POS机靠谱吗?
一机多商户属于违规改装终端,早已被央行明令禁止,使用这类设备极易触发支付公司风控,会直接冻结商户结算资金,同时大概率导致信用卡降额封卡,不要办理。
银行风控会参考多久的POS刷卡记录?
发卡行通常会调取近6-12个月的信用卡消费流水做风控评估,长期异常刷卡行为,随时会触发降额、封卡处理。