
近期不少商户反映遭遇信用卡降额,导致资金周转困难。面对银行风控升级,单纯依赖信用卡已不现实。本文从“角度7”——提前规划备用资金通道出发,探讨如何通过合规支付工具降低降额影响。
一、信用卡降额的底层逻辑
银行风控主要针对异常交易、负债率过高、还款能力不足等。当账户触发单一场景大额消费、夜间交易频繁、T+0比例过高等规则时,极易被降额。商户需理解银行风控模型,避免踩雷。
二、降额后的资金链风险
失去信用卡循环额度,很多商户面临货款垫付、工资发放等压力。若临时申请贷款,不仅耗时长,还可能因征信查询过多雪上加霜。因此,“备用资金通道”成为刚性需求。
三、角度7:提前布局备用资金通道
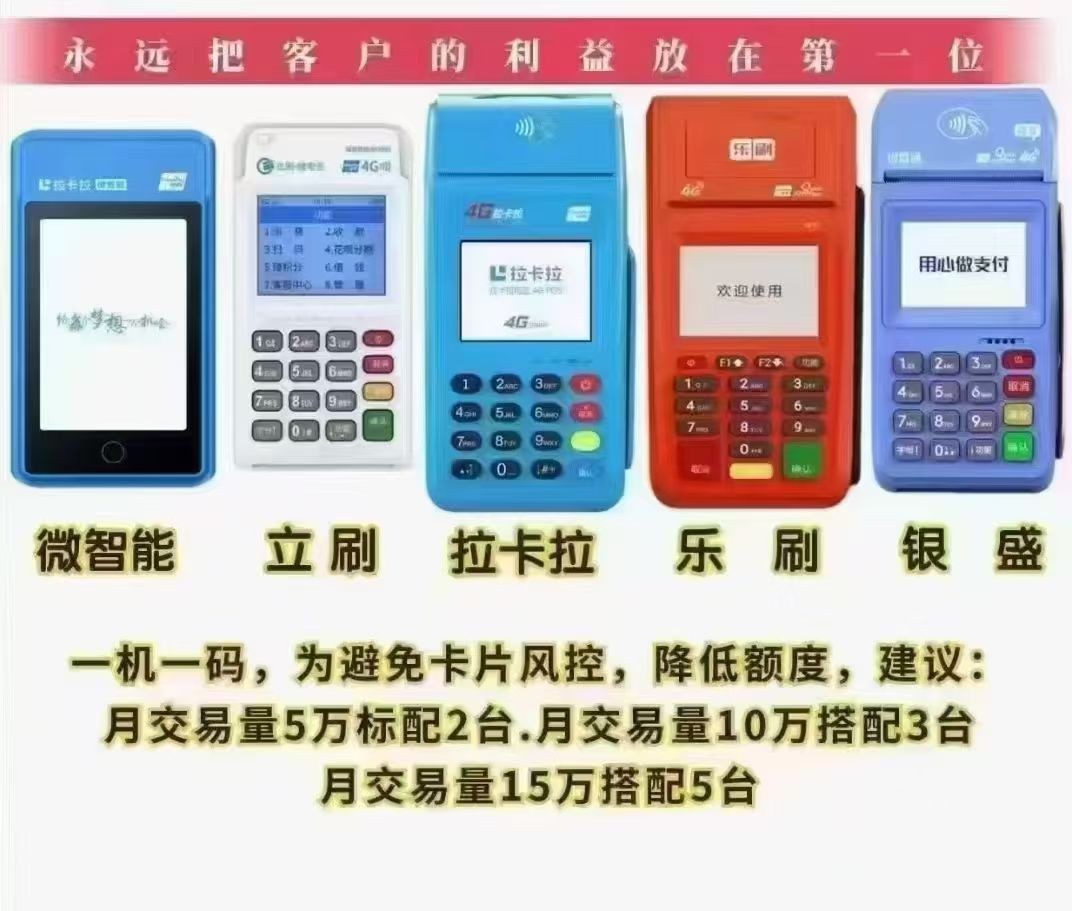
备用通道的核心是稳定、合规、低成本的收款工具。商户可提前办理一台合规的银联认证POS机,配合真实消费场景,形成多元化交易流水。这样即使主力卡被降额,也能通过POS机破解资金困境。
1. 选择合规POS机
确保机器具备支付牌照,一清到账,不跳码。避免使用二清机或违规套现工具,否则可能引发更严重的风控。
2. 合理规划交易
模拟真实消费时间、金额和商户类型,避免整数大额、频繁试刷等异常行为。结合营业时间,分多笔小额交易。
3. 配合银行活动
适当参与银行积分、分期等活动,提升综合评分,降低降额概率。
注意:任何支付工具都不得用于非法套现。本文不承诺具体费率或收益,请根据自身情况合规使用。
总结
信用卡降额是风控常态,商户应摈弃依赖单一通道的心态。通过提前部署韦汇智付等合规POS机,建立备用资金通道,既能缓解短期压力,又能积累良好交易数据,降低整体风控风险。记住:合规是底线,多元化是出路。
产品问答
在线申请
有 POS 办理需求?留言给顾问
留下联系方式,专属顾问将尽快与你联系,免费获取机型与费率方案。
经常在节假日大额刷卡会被支付风控吗?
节假日属于消费高峰期,合理频次的正常大额消费不会风控,但短时间多笔大额、整数金额刷卡,极易被判定虚假交易触发风控冻结。
银行风控会参考多久的POS刷卡记录?
发卡行通常会调取近6-12个月的信用卡消费流水做风控评估,长期异常刷卡行为,随时会触发降额、封卡处理。
个人名下有被风控的商户还能再办POS机吗?
同一身份证下如果存在违规关停、冻结的商户,再次申请入网会被直接驳回,需要先注销原有风控商户,部分机构需要等待3到6个月风控解除才可重新办理。